 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Kriptovaluta befektetés kezdőknek: hogyan építs hosszú távon?
Kezdőként a kriptovaluta befektetésben az segít, ha havonta fix összeggel veszel, és az esések idején sem adsz el. Megmutatjuk, mit hozott ez 2022 óta.
Röviden
3 másodpercben
- Havi 100 dollárnyi Bitcoin 2022 januárjától 2026 augusztusáig 5 600 dollárból nagyjából 10 500 dollár lett, díjak és adó nélkül.
- Közben 2022 nyarán a befektetett pénz fele papíron eltűnt, és a múltbeli eredmény nem ígéret.
- Amíg csak tartod a kriptót vagy másik kriptóra cseréled, nincs adó, pénzre váltáskor az éves nyereség után 15% szja jár.
- Előbb a drága hitel és a tartalék jön, a kriptóba csak olyan pénz mehet, aminek a nagy részét tudod nélkülözni.
Miért érdemes hosszú távra tervezni a kriptovaluta befektetést?
Azért, mert a kriptópiacon a jó pillanatot nagyon nehéz eltalálni, a türelmet viszont bárki meg tudja tanulni. Nem azt nézed, mit csinált a számla ma délután, hanem azt, hol tart évek múlva, azzal együtt, hogy a végeredmény akár veszteség is lehet. A hosszú távú terv nem véd meg a mínusztól, és nem mondja meg, mi lesz az ár jövőre.
Amit viszont nyersz vele:
- Nem kell eltalálnod a legjobb pillanatot, mert a vételeid szétterülnek az időben.
- Kevesebbet kell a grafikont nézned, elég havonta egyszer foglalkoznod vele.
- Egy nagy esésnél van kész terved, nem az ijedtség dönt helyetted.
- Amíg a kriptót tartod vagy másik kriptóra cseréled, nem keletkezik adófizetési kötelezettséged.
- Könnyebben követed az elemzéseket, és kevésbé sodornak el a napi hírek.
Ha most ismerkedsz a témával, a kezdőknek szóló útmutató-sorozatunk sorrendben végigvisz az alapokon.
Gyakorlati példa: mit hozott volna havi 100 dollár 2022 óta?
A saját számításunkat mutatjuk meg. A Binance havi Bitcoin-árfolyamaiból megnéztük, mi lett volna abból, ha valaki 2022 januárjától 2026 augusztusáig minden hónap elején 100 dollárért Bitcoint vesz. Ez összesen 5 600 dollár. 2026 augusztus végén a portfólió nagyjából 10 500 dollárt ért, díjak és adó nélkül számolva.
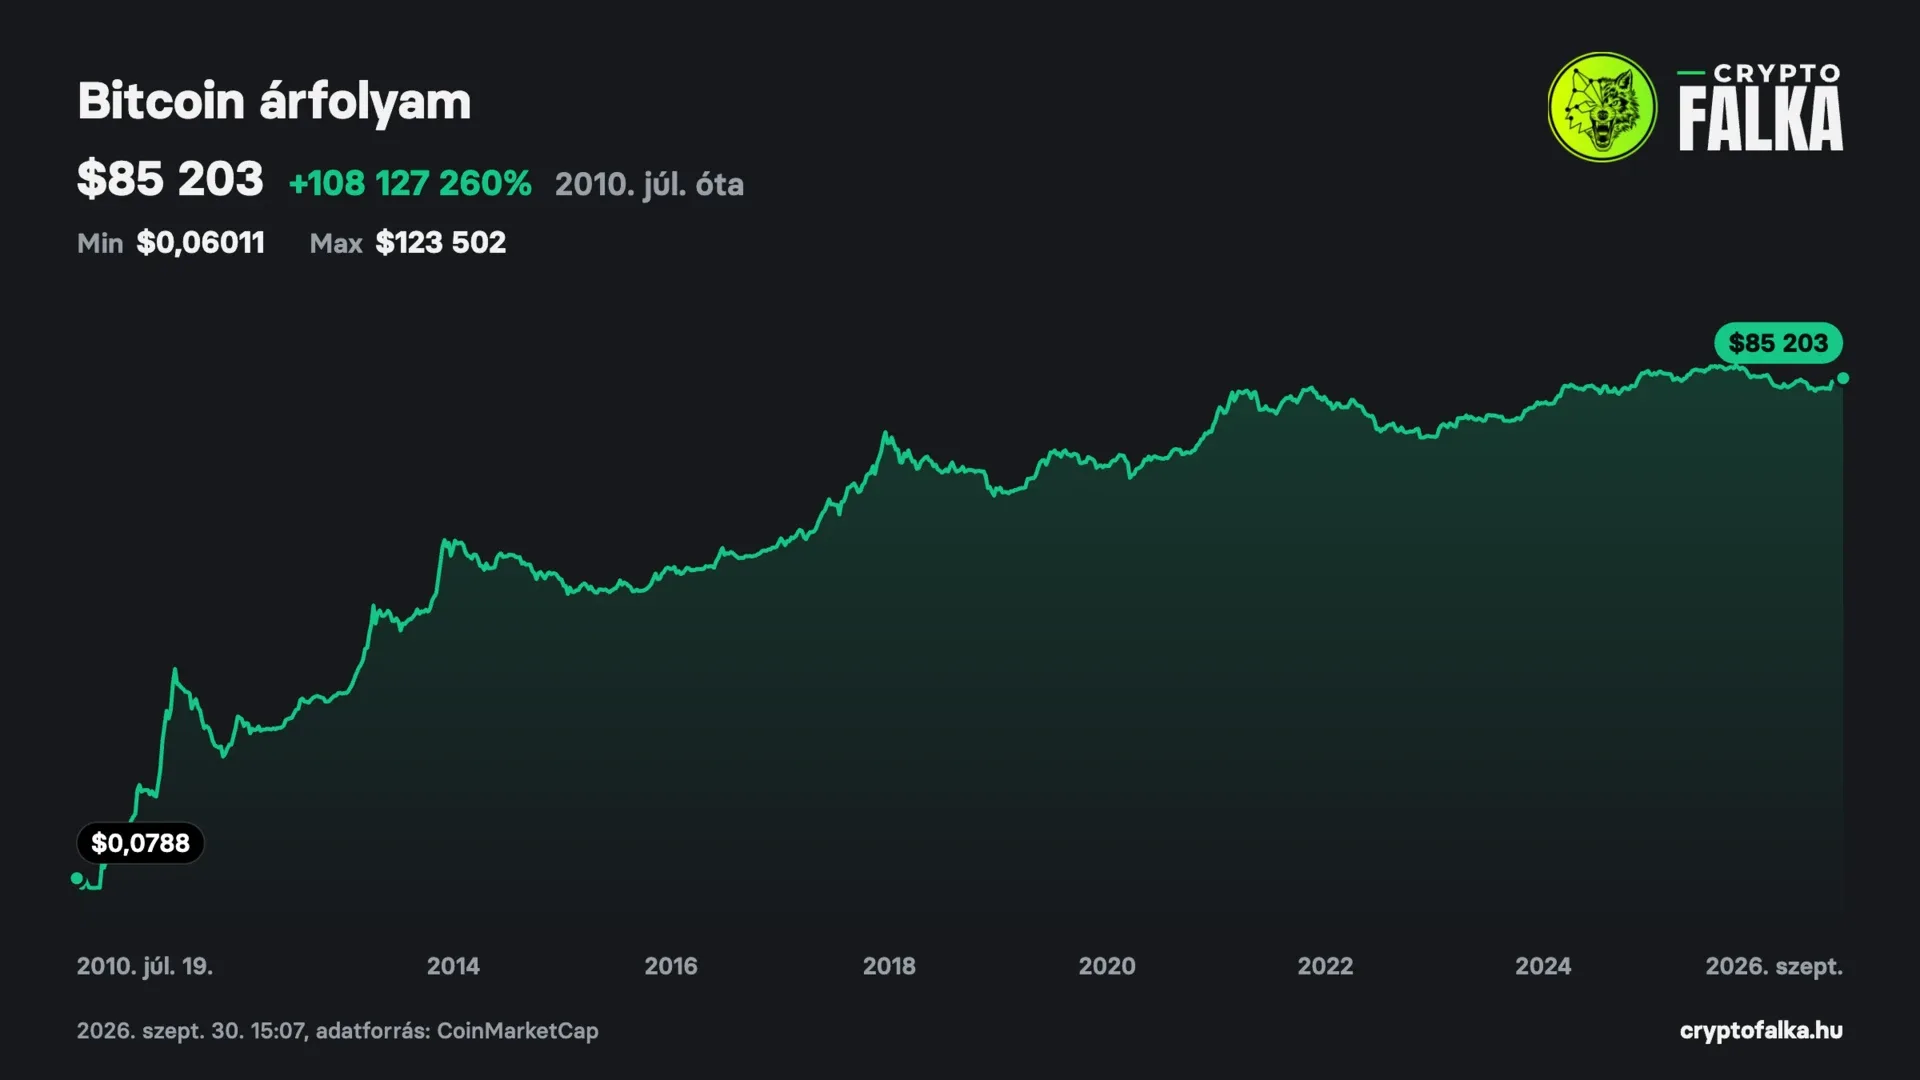
A szám mögött két kemény szakasz van. 2022 júniusában ugyanez a portfólió papíron 49,9%-os mínuszban állt, vagyis a befektetett pénz fele eltűnt. 2025 végén még nagyjából 10 700 dollárt ért, onnan az újabb esés faragott le belőle. Aki mínuszban eladott, a veszteséget rögzítette, aki folytatta a havi vételt, olcsóbban vett tovább.
Egy rossz időzítést is kipróbáltunk. Aki 2021 novemberében, az akkori csúcs hónapjában kezdte a havi 100 dolláros vételt, 2026 augusztusáig 5 800 dollárból nagyjából 10 760 dollárt ért el. Ha ugyanezt az 5 800 dollárt egyben tette volna be abban a hónapban, 7 435 dollárja lett volna. Ez múltbeli adat, nem ígéret: egy másik időszakban az eredmény egészen más lehet.
Mi a különbség a DCA és a HODL között?
A DCA azt mondja meg, hogyan veszel, a HODL azt, mit csinálsz utána. A DCA (dollárköltség-átlagolás) azt jelenti, hogy fix összeget fektetsz be rendszeres időközönként, az ártól függetlenül. Eséskor ugyanannyi pénz több Bitcoint vesz, emelkedéskor kevesebbet, ezért az átlagos bekerülési árad (amennyiért egy Bitcoinhoz átlagosan hozzájutottál) kisimul.
A HODL egy 2013. december 18-i fórumposztból ered, amelynek szerzője a „holding” szót gépelte el. Azóta azt jelenti, hogy a vásárolt kriptót a hullámzás miatt nem adod el. A HODL-ról szóló cikkünk a stratégia hátterét is bemutatja.
A kettőt sokan együtt használják, de a DCA nem varázsszer. A mi példánkban azért verte az egyösszegű vételt, mert az időszak elején nagy esés jött. Tartósan emelkedő piacon jellemzően az jár jobban, aki egyben vett. A DCA előnye inkább lelki: nem kell eltalálnod a pillanatot, és nem bánod meg annyira egy rossz hónap vételét.
Mekkora kockázattal jár a hosszú távú kriptobefektetés?
Nagyobbal, mint amit a legtöbb kezdő elsőre gondol. A Binance havi adatai szerint a Bitcoin 2017 decembere és 2018 decembere között 84,1%-ot, 2021 novembere és 2022 novembere között 77,6%-ot, 2025 októbere és 2026 júliusa között 54,2%-ot esett a csúcsáról. Az időtávról szóló cikkünk azt mutatja meg, miért csökkent a történelmi veszteség esélye a tartás hosszával.

A kriptót nem védi az Országos Betétbiztosítási Alap és a Befektető-védelmi Alap sem, erre az MNB külön figyelmeztet. Az FTX tőzsde 2022. november 11-én csődvédelmet kért, és az ügyfelek pénze beragadt. Saját tárcánál a kulcs elvesztése végleges, azt senki nem állítja vissza.
Gyakori kezdő hiba a kapkodás. Az esés alján pánikból eladni vagy tőkeáttétellel kereskedni sokaknak drága lecke. Az európai értékpapír-felügyelet 2018-as adatai szerint a lakossági CFD-számlák (tőkeáttételes származtatott termékek) 74-89%-a veszteséges volt.
Hogyan kezdj neki kicsiben, és mire figyelj nagyobb összegnél?
Konkrét összeget nem mondunk, mert az a te helyzetedtől függ. A sorrend viszont egyszerű, és az MNB pénzügyi tervezési tanácsaival is egyezik. A tagságunkban a rendszeres Bitcoin-elemzés, a heti videós körkép és a közösség abban segít, hogy az esésekben is a tervednél maradj.
- Előbb a tartalék: az MNB legalább hat havi megélhetésnyi összeget javasol.
- Csak nélkülözhető pénz mehet kriptóba, olyan, aminek a nagy részét el tudod veszíteni.
- Engedélyes szolgáltatót válassz: 2026. július 1. óta az EU-ban a kriptopiaci rendelet (MiCA) szerinti engedély kell, ezt az ESMA nyilvántartásában nézheted meg.
- Rendszeres vétel egyes uniós szolgáltatóknál már havi 10 euróval is beállítható.
A kriptováltások hazai validálási kötelezettségét 2026. augusztus 7-én megszüntették. Adót akkor fizetsz, ha a kriptót pénzre (forintra, euróra) váltod, vagy árut, szolgáltatást veszel vele, ilyenkor az éves nyereség után 15% szja jár (a kriptoadózásról itt írtunk részletesen).
Nagyobb összegnél a pénzmosás elleni törvény a pénz és kripto közti váltásnál 300 ezer forinttól, más ügyleti megbízásnál 4,5 millió forinttól ír elő ügyfél-átvilágítást, és a bank igazolást kérhet a pénz eredetéről.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Mi a Cryptofalka véleménye?
A hosszú távú, rendszeres vétel sokaknak segít a fegyelemben, de a veszteségtől nem véd, és csak akkor működik, ha a rossz szakaszt is végig tudod csinálni. A példánkban nem a DCA hozta a nyereséget, hanem az, hogy a befektető 2022 nyarán, félig mínuszban sem állt meg.
Szerintünk érdemes kicsiben kezdeni, és az első évben inkább tanulni, mint hozamot hajszolni: megérteni, hogyan mozog a piac, és megtapasztalni, mit érzel egy 30%-os esésnél. Ha ez megy, a tervedet is nagyobb eséllyel tartod.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
A DCA (dollárköltség-átlagolás) azt jelenti, hogy fix összeget fektetsz be rendszeres időközönként, például havonta, az aktuális ártól függetlenül. Így az átlagos bekerülési ár kisimul, de a veszteség lehetőségét nem szünteti meg.
A HODL egy 2013-as Bitcoin-fórumposzt a „holding” szó elírásából lett szleng. Azt a stratégiát jelenti, amikor a vásárolt kriptót hosszú távra megtartod, és az árfolyam hullámzása miatt nem adod el.
Az az ár, amennyiért egy egységet átlagosan megvettél: a befektetett teljes összeg osztva a megvett mennyiséggel. Rendszeres vételnél ez mutatja meg, hogy az árfolyam felette vagy alatta van-e, vagyis pluszban vagy mínuszban áll-e a portfóliód.
Nem. Magyarországon adó akkor keletkezhet, ha a kriptóért pénzt, árut vagy szolgáltatást kapsz, a tartás és a kriptók egymás közti cseréje nem adóköteles.
A pénzmosás elleni törvény előírja, hogy nagyobb összegű ügyletnél a bank és a kriptoszolgáltató átvilágítsa az ügyfelet. Ilyenkor bérigazolást, adásvételi szerződést vagy öröklési iratot kérhetnek, ez jogszabályi kötelezettség, nem gyanúsítás.
Források
MNB: Fokozott befektetői kockázattal járhatnak a kriptoeszközök
ESMA: Markets in Crypto-Assets Regulation (MiCA)
NAV: Új szabályok alapján adóznak a kriptovaluta-ügyletek
Kapcsolódó hírek
További híreink
 A Binancenek nincs MiCA-engedélye. A videóban megmutatjuk, mit tud ma egy magyar fiók, lehet-e új fiókot nyitni, és tényleg költözni kell-e.
Videó
Ki kell vinned a pénzed a Binanceről?
 A Trezor, a Ledger és más hardveres kriptotárcák eltérnek a támogatott coinok, a csatlakozás és a tranzakció-ellenőrzés módjában. Ez segít választani.
Tárca
Hardveres kriptotárcák 2026-ban: ezt tudják a fő modellek
 Az SEC egyik biztosának távozása után az SEC és a CFTC összesen három taggal működik tovább. A Fehér Ház még nem nevezett meg új jelölteket.
Kereskedés
Október 2-től három biztos vezeti az amerikai kriptoszabályozást
 A Binance Pay jogosult külföldi felhasználói szeptember 30-tól stablecoinnal fizethetnek a PayPay helyein, a kereskedők pedig továbbra is jent kapnak.
Tőzsde
A Binance Pay stablecoin-fizetést visz a PayPay elfogadóhelyeire
 A Bitcoin szeptember 29-én ismét visszafordult a 85 000 dolláros szint közelében. A Glassnode szerint itt koncentrálódik a hosszú távú tulajdonosok kínálata.
Bitcoin
A hosszú távú tulajdonosok kínálata 85 000 dollár alatt tartja a Bitcoint