
Az EU jegybankjai átírnák a stablecoinok MiCA-szabályait
Az EKB és az uniós jegybankok a bankbetétek helyett az egy, illetve öt munkanapon belül lejáró stablecoin-tartalékokra szabnának minimumarányokat.
Röviden
3 másodpercben
- Az uniós jegybankok szerint a kötelező betéti arány egy stablecoinrohamnál a kereskedelmi bankokat is megrázhatja.
- Az új modell egy és öt munkanapon belül lejáró eszközökhöz kötne minimumarányokat.
- A Silicon Valley Bank bukása az USDC elleni rohamot váltott ki a 3,3 milliárd dolláros tartalék miatt.
- A Tether ugyanezen, 60%-os bankbetéti előírás miatt utasította el az uniós engedélyt.
Az uniós jegybankok lejárati sávokkal kezelnék a stablecoinok likviditási kockázatát
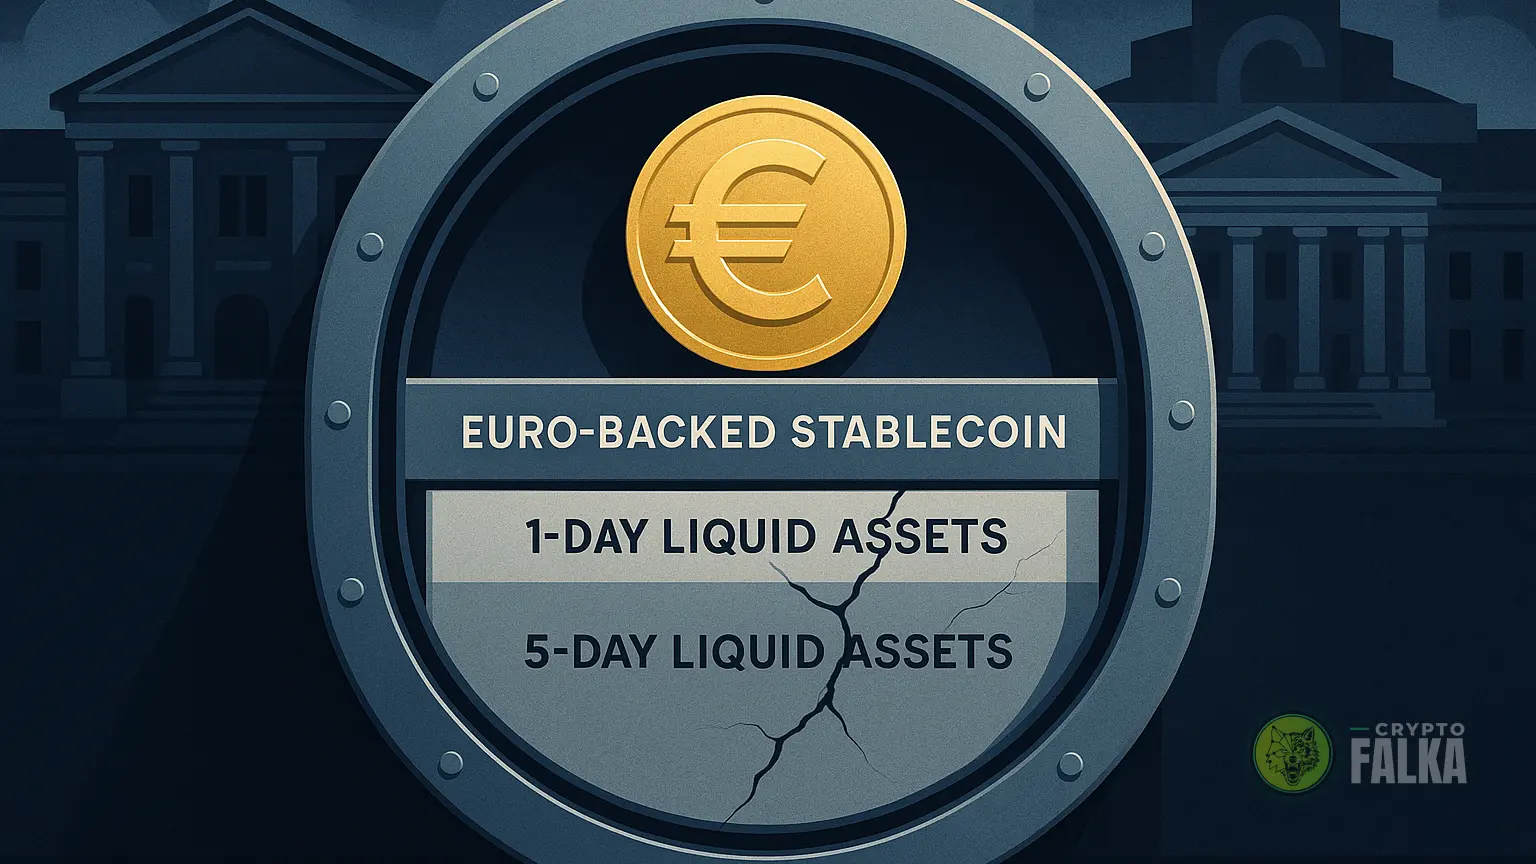
A Központi Bankok Európai Rendszere (KBER) a MiCA stablecoinokra vonatkozó tartalékelőírásaiban a gyorsan hozzáférhető eszközöket helyezné előtérbe. A kibocsátóknak egy, illetve öt munkanapon belül lejáró tartalékeszközökből kellene elérniük az előírt minimumarányokat.
A KBER 2026. szeptember 22-én tette közzé javaslatát az Európai Bizottság MiCA-felülvizsgálatára adott válaszában. A jegybankok szerint a kibocsátók másnap lejáró fordított repoügyletekkel és rövid futamidejű államkötvényekkel is biztosíthatnák a szükséges likviditást.
 Falka tagságok
Cryptofalka ajánlat
Miért lennél magányos farkas?
Mit változtatnának a stablecoin-tartalékok MiCA szerinti jelenlegi minimumarányain?
A MiCA jelenlegi szabályai alapján a stablecoin kibocsátójának tartalékai legalább 30%-át bankbetétben kell tartania, a rendszerszinten fontosnak minősített tokenekre pedig ennél magasabb küszöb vonatkozik. Az Európai Központi Bank és az uniós jegybankok ezt a kötelező betéti arányt cserélnék le lejárathoz kötött likviditási követelményekre.
A javaslat az Európai Bankhatóság 2024-ben közzétett tervezetére támaszkodik, amely külön követelményeket határozott meg a fontos és a nem fontos stablecoinokra. A hangsúly így nem azon lenne, melyik intézménynél tartják a pénzt, hanem azon, milyen gyorsan váltható vissza a tartalék.
A kötelező bankbetétek mindkét irányban likviditási kockázatot teremthetnek
A kötelező bankbetét először akkor okozhat gondot, ha sok felhasználó egyszerre váltja vissza a stablecoint. A kibocsátónak ilyenkor gyorsan ki kell vennie a pénzét a bankból, ami megterhelheti az intézmény likviditását, különösen akkor, ha a stablecoin tartaléka a finanszírozásának nagy részét adja.
Paolo Ardoino, a Tether vezérigazgatója 2024 októberében egy 10 milliárd eurós példával szemléltette a helyzetet. Ebből 6 milliárd euró került volna bankbetétbe. Ha a bank a pénz 90%-át kihitelezné, csupán 600 millió euró maradna azonnal hozzáférhető.
A kockázat fordítva is működik. A Silicon Valley Bank 2023. márciusi összeomlása után roham indult a Circle USDC-je ellen, mert a vállalat közölte, hogy tartalékaiból 3,3 milliárd dollárt az érintett banknál tartott.
Tőzsde ajánló
Partner-ajánló
 Bybit
Külön EU-platform
Falka bónusz
25 €értékű Bitcoin 100 € feltöltés után
Részletek
 Nexo
Kamat a meglévő kriptóra
Falka bónusz
Akár 2 500 $jutalom, a portfóliód 0,25%-a
Részletek
A Tether a 60%-os bankbetéti szabály miatt utasította el az uniós engedélyt
A Tether az uniós engedély megszerzését azért utasította el, mert a szabály a nagy stablecoin-kibocsátóktól 60%-os bankbetéti arányt követel meg. Ardoino az EKB bejelentése után az X-en azt írta, hogy a jegybankok most ugyanannak az előírásnak a törlését kérik, amely miatt a vállalat korábban nem vállalta a MiCA szerinti működést.
A Tether vezérigazgatója már legalább 2024 óta arra figyelmeztet, hogy ez a konstrukció egyszerre teheti sérülékenyebbé a stablecoin kibocsátóját és a tartalékot fogadó kereskedelmi bankot.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A bankbetéti minimumok lecserélése lejárathoz kötött likviditási szabályokra indokoltabb irány, mert egy stablecoin értékét válsághelyzetben az dönti el, milyen gyorsan fizethető ki a visszaváltás. A Silicon Valley Bank 2023. márciusi bukása megmutatta, hogy a tartalékot fogadó bank problémája közvetlenül átgyűrűzhet a tokenre is.
A javaslat nem szünteti meg a tömeges visszaváltás kockázatát, de kevésbé köti a kibocsátókat egyetlen banki finanszírozási csatornához. Az egy- és ötnapos lejárati sávok azt a kérdést teszik a szabályozás középpontjába, hogy a tartalék valóban hozzáférhető-e, amikor szükség van rá. Ez közelebb áll ahhoz a kockázathoz, amelyet egy stablecoinroham ténylegesen jelent.
Nem akarsz még tagságot? A heti hírlevél ingyenes.
Feliratkozom
Mit érdemes még tudni?
A fordított repo olyan rövid távú ügylet, amelyben egy fél értékpapírt vásárol azzal a megállapodással, hogy azt később visszaadja az eladónak. A futamidő végén a pénz gyorsan felszabadulhat, ezért likvid tartalékként is használható.
Rendszerszinten fontosnak általában azt a stablecoint tekintik, amelynek mérete, használata vagy a pénzügyi rendszerrel való kapcsolata miatt a működési zavara szélesebb piaci hatást okozhat. Az ilyen tokenekre a szabályozók rendszerint szigorúbb tartalék- és likviditási elvárásokat írnak elő.
Stablecoinrohamról akkor beszélünk, amikor sok tulajdonos rövid idő alatt akarja hagyományos pénzre visszaváltani a tokenét. Ha a kibocsátó nem fér hozzá elég gyorsan a tartalékaihoz, a token árfolyama eltérhet a célértékétől.
A lejárat azt mutatja, mennyi idő alatt válik egy tartalékeszköz pénzzé vagy mennyi idő múlva fizetik vissza. Minél rövidebb ez az idő, annál könnyebben teljesítheti a kibocsátó a visszaváltási igényeket.
Források
CoinDesk: ECB plans to buy tokenized bonds with its own funds
Cointelegraph: ECB, EU cenbanks seek changes in MiCA’s minimum bank deposit for stablecoins
CoinDesk: Google and Apple seek crypto talent as Big Tech eyes stablecoin and tokenization rails
Kapcsolódó hírek
További híreink