 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Megéri az első napon venni az Anthropicot? 27 nagy IPO tanulsága
A korábbi nagy IPO-k esetében az első nap vásárlók jellemzően az ajánlati ár 136%-át fizették ki. Mit jelent ez az Anthropicnál és a pre-IPO derivatíváknál?
Röviden
3 másodpercben
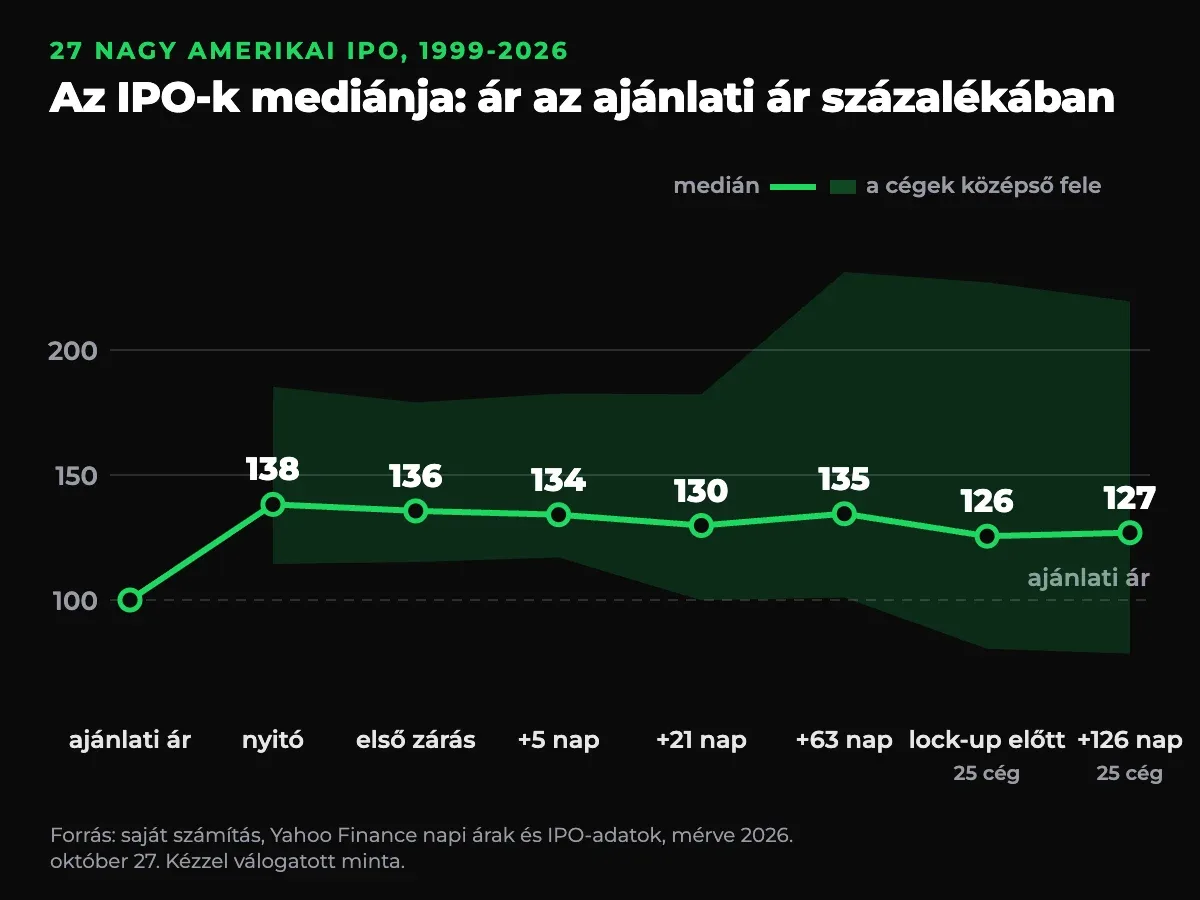
- A 27 nagy amerikai IPO első záróára jellemzően (mediánban) az ajánlati ár 136%-a volt, a felárat tehát az fizeti, aki nem az ajánlati áron jut részvényhez.
- Kivárással 27 cégből 15-nél lett olcsóbb a belépés a 21. kereskedési napra, és 22-nél volt olcsóbb nap az első 63 napban
- A SpaceX és a Quantinuum pre-IPO perpje az IPO előtti napon az ajánlati ár 126,5%-án, illetve 159,8%-án állt
- Az Anthropic S-1 dokumentuma 2026. október 26. óta nyilvános, de ársáv, részvényszám és az IPO dátuma még nincs, ezért az ajánlati ár és a perp viszonya ma nem mérhető.
Az Anthropic lehet az első nagy mesterséges intelligenciával foglalkozó cég a tőzsdén, és a ChatGPT-t fejlesztő OpenAI-t valószínűleg meg is előzi. Nagy az érdeklődés, ezért megnéztük, a korábbi nagy IPO-k alapján mikor és milyen áron léptek be a vevők, és mit mutat a pre-IPO derivatíva.
Mit mutat 27 nagy IPO az első napi vételről?
A mintánk 27 nagy, amerikai tőzsdére lépő tech és növekedési cég 1999 és 2026 között, mindegyik legalább 5 milliárd dollárt ért az első záráson. Ha a 27 céget az első záróár szerint sorba állítjuk, a középsőnél (ezt hívják mediánnak) az első záróár az ajánlati ár 136%-a volt: az egyik felénél ennél magasabb volt az ár, a másik felénél alacsonyabb. Az első napon csak 3 cég zárt az ajánlati ár alatt.
Hosszabb távon a kép vegyes. Az első záróártól számolva a 3 éves hozam mediánja -41,9% volt (21 cég, közülük 4 verte meg a Nasdaq-100 indexet), az 5 évesé -5,8% (18 cég, közülük 3).
A nagyobb adatbázis enyhébb képet ad. Jay Ritter, a Floridai Egyetem professzora 9 253 amerikai IPO-t követ. A legalább 1 milliárd dolláros árbevételű cégeknél (866 IPO) a 3 éves eredmény nagyjából a piaccal azonos volt: a relatív vagyon 0,98, ahol az 1,00 a piaci hozamot jelenti. A forró években, 1999-ben, 2000-ben, 2020-ban és 2021-ben induló 1 332 IPO-nál viszont csak 0,51, vagyis a piac vagyonának alig több mint fele.
A belépési ár számít, nemcsak a cég minősége. A Facebook az első 63 kereskedési napon az ajánlati ár felére esett, három évre mégis +110,7%-ot hozott az első záróártól. A Priceline, a mai Booking Holdings ugyanezen az időtávon -94,5%-ot.
Összegezve: a korábbi nagy IPO-knál az első záráson belépők jellemzően az ajánlati ár 136%-át fizették, és a 3 éves hozamuk mediánja negatív volt. A nagyobb adatbázisban a kép enyhébb, de a forró években induló IPO-k gyengén teljesítettek.
Kivárni jobb, mint az első napon venni?
Az 5. és a 21. kereskedési napon is 15 cégnél volt olcsóbb az ár az első záróárnál. Mind a 27 cégre nézve a medián ár 3,6%-kal, illetve 6,0%-kal maradt az első záróár alatt. A 63. napra a medián ár már 3,2%-kal az első záróár fölött állt, és csak 12 cég volt olcsóbb. A kivárás tehát nagyjából a cégek felénél hozott olcsóbb belépőt, a többinél drágábbat.
Utólag szinte mindig látszik egy olcsó nap. Az első 63 kereskedési napban 22 cégnél volt olyan záróár, amely az első záróárnál alacsonyabb, a legolcsóbb ilyen nap mediánban 18,2%-kal volt az első záróár alatt, és 13 cég az ajánlati ár alá is esett. Ezt a napot előre senki nem ismerhette, ezért ez inkább a visszatekintés felső határa, mint használható szabály.
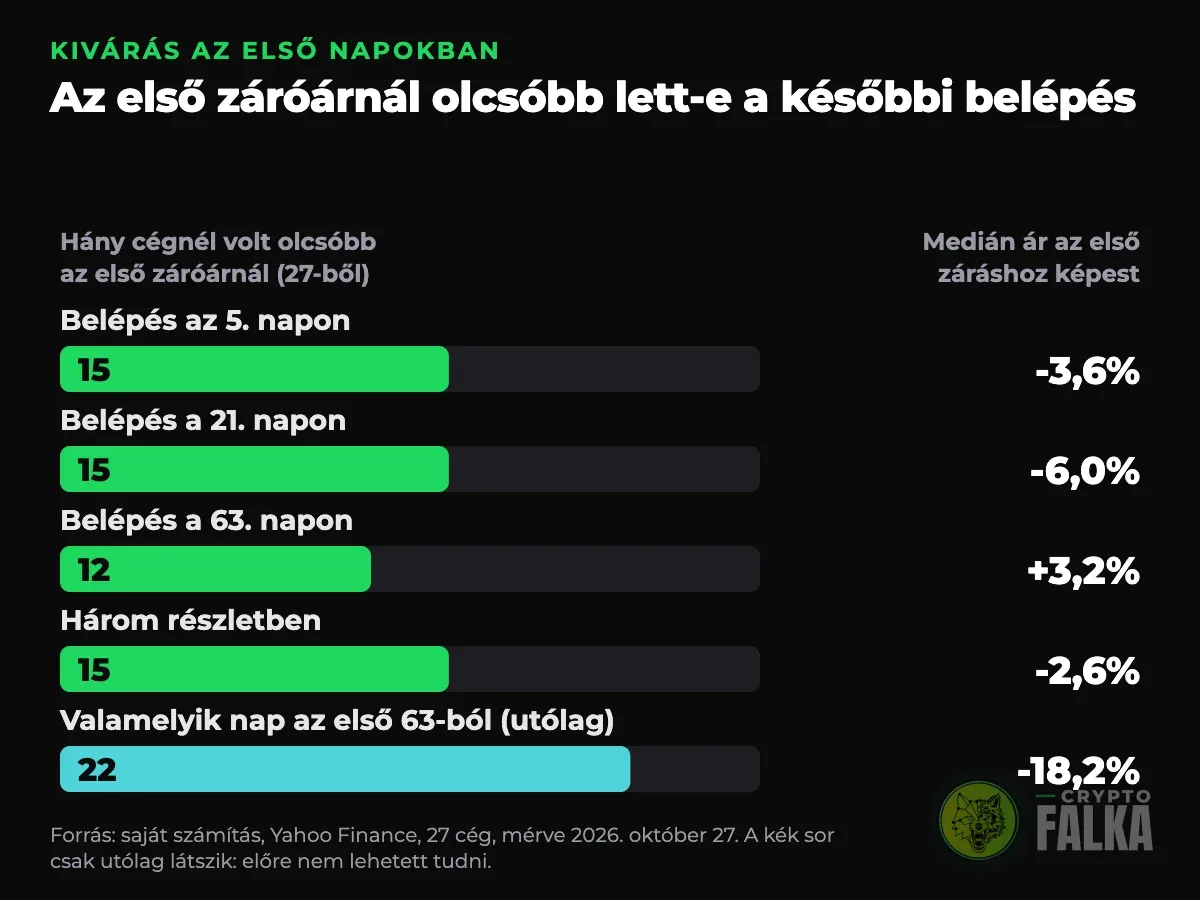
Az időben szórt belépés (egyharmad az első záráson, a 21. és a 63. napon) 15 cégnél adott az első zárásnál olcsóbb átlagárat, a medián különbség -2,6% volt. Korszakonként ellentétes az irány: az 1999 és 2004 között induló három cégnél (Priceline, Akamai, Google) drágább lett, a 2023 és 2026 között induló nyolcból hatnál olcsóbb.
Összegezve: a kivárás nagyjából a cégek felénél hozott olcsóbb belépőt, a többinél drágábbat. Az olcsó napot utólag mindig látni, előre nem.
Mit mutat a pre-IPO derivatíva a friss esetekben?
A Binance és az OKX pre-IPO perpet kínál: lejárat nélküli, USDT-ben elszámolt szerződést egy még nem tőzsdei cég várható értékére, részvényt nem kapsz benne. A SpaceX perpje az IPO előtti napon 170,82 USDT-n zárt, az ajánlati ár 126,5%-án, a tőzsdei nyitó viszont az ajánlati ár 111,1%-a volt. A Quantinuumé 95,88 USDT-n, az ajánlati ár 159,8%-án állt, a nyitó 113,3% lett (a Binance napi zárásai, saját mérés).
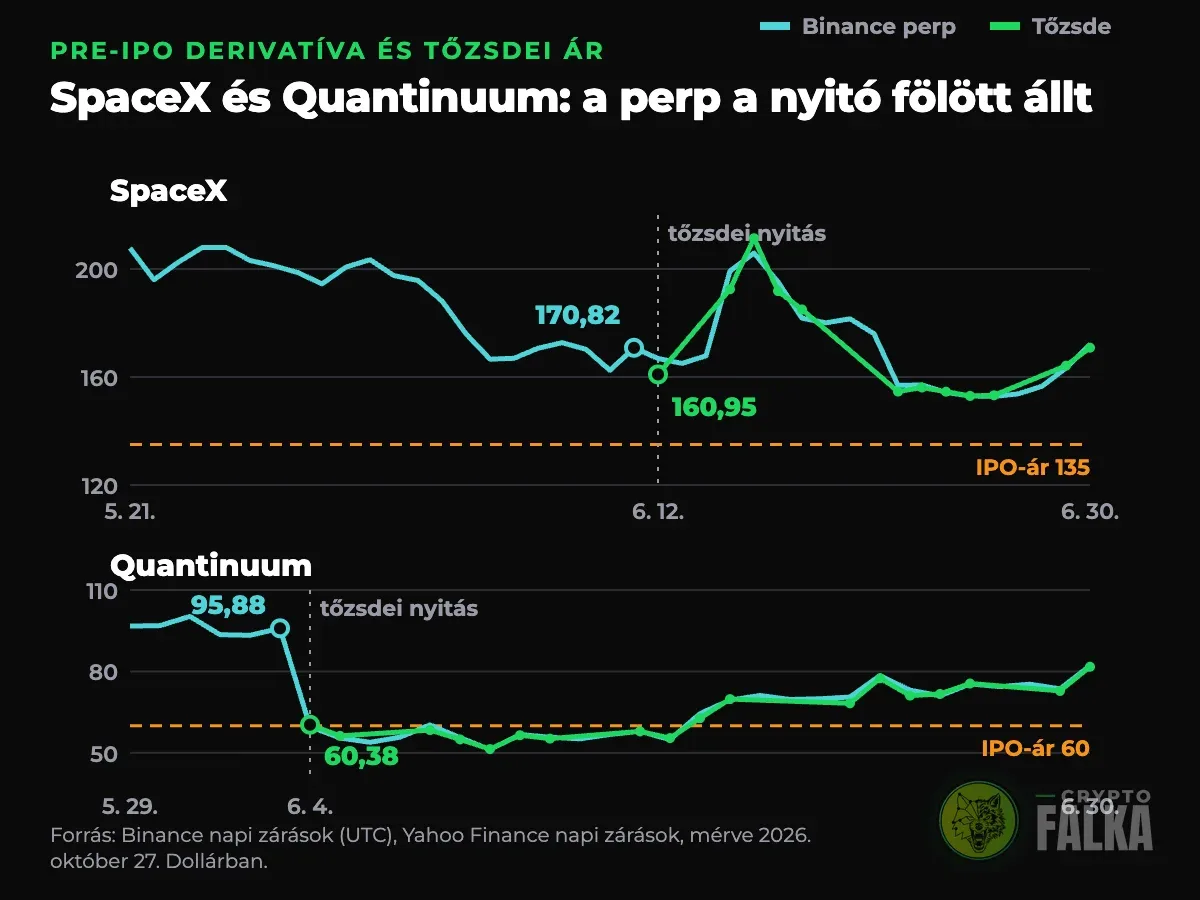
A belépés ára látszik az eredményen. Aki az IPO előtti napon tőkeáttétel nélkül vette a SpaceX perpjét, az első záráshoz képest 5,8%-ot, a 2026. október 26-i zárásig 14,0%-ot veszített, a Quantinuumnál ez 37,0%, illetve 60,9% volt. A Cerebras perpjéről nincs saját mérésünk. Harmadik fél adata szerint (The Block, Coin Metrics) az utolsó órákban 340 és 355 dollár körül állt, a nyitó 350 volt, a vevő mégis sokat bukott: az első záróár 311,07, az október 26-i záró 108,37 dollár.
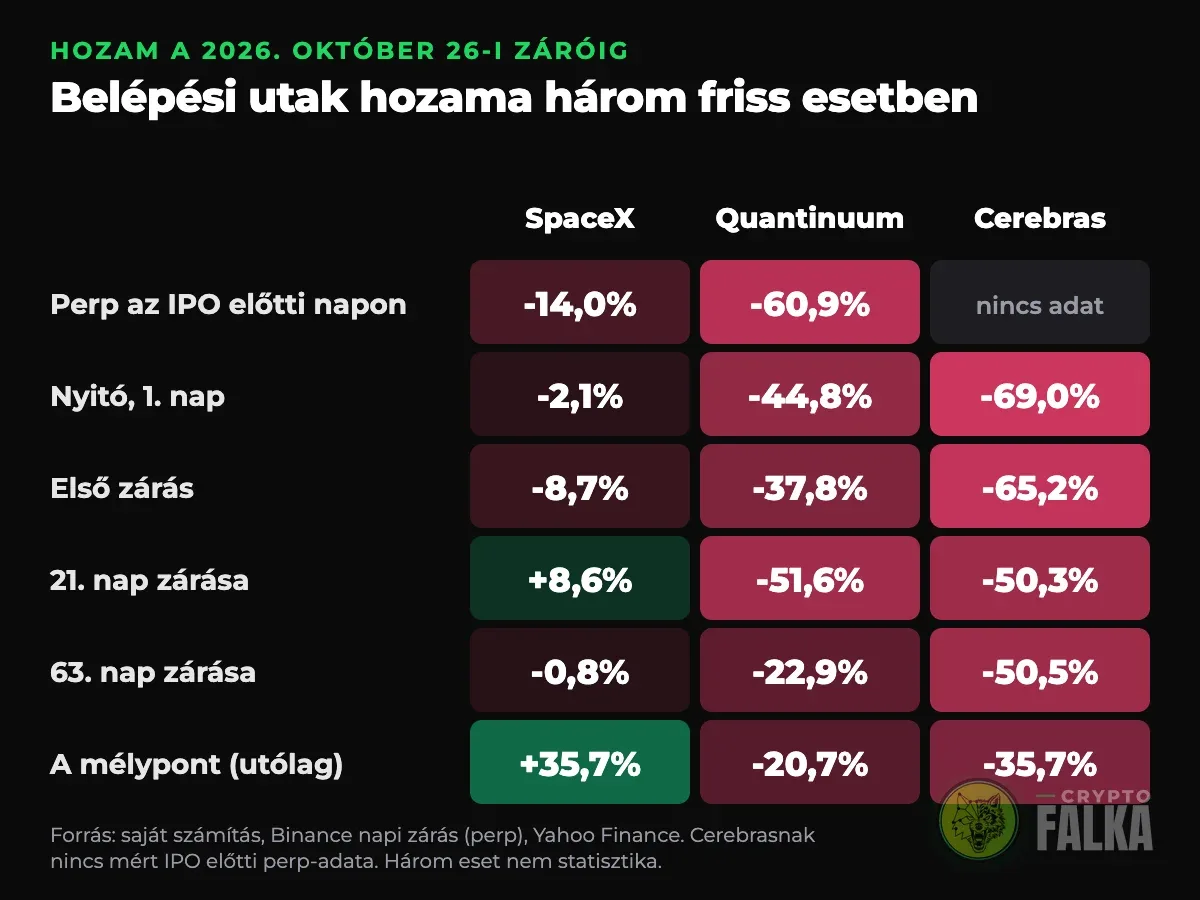
A prémium nem váratlan: mindhárom esetben a nyitó az ajánlati ár fölött volt (a SpaceX-nél +11,1%, a Cerebrasnál +89,2%, a Quantinuumnál +13,3%), a mintánk 27 cégénél is így volt. A mínusz részben a perp prémiumából, részben a listázás utáni árcsúszásból jön: mindhárom cég tőzsdei ára október 26-án az első záróár alatt állt. Három eset viszont nem statisztika.
A tartásnak ára és kockázata is van. Az Anthropic perpjén a Binance-en a mért funding 442 nyolcórás periódusban végig 0,005% volt, ez összesen 2,21% a pozíció teljes értékére. A tőkeáttétel viszont a nyereséget és a veszteséget is többszörözi, a pozíciót pedig a fedezet elfogyásakor a tőzsde automatikusan lezárja: a Quantinuum 37%-os esése például 2,7-szeres áttétel fölött a teljes fedezet elvesztését jelentette volna. Az OKX figyelmeztetése szerint az IPO el is halasztható vagy törölhető, ilyenkor valós értéken zárhatja a szerződést. A pre-IPO perp származtatott termék, ezért az EU-ban nem a MiCA, hanem a befektetési szolgáltatások szabályai (MiFID II, itthon a Bszt.) vonatkoznak rá. Hogy melyik tőzsde kínálja magyar ügyfélnek, milyen engedéllyel és tőkeáttétellel, ezt a cikk nem vizsgálta, tőzsdénként ellenőrizd.
Összegezve: a két saját mérésű esetben a perp ára az IPO előtt az ajánlati ár fölött volt, és aki akkor vett, rosszabbul járt, mint aki az első záráson lépett be. A tartásnak ára van, a tőkeáttétel pedig a veszteséget is többszörözi.
Miben más az Anthropic, és hol tart most a piac?
Az Anthropic S-1 dokumentuma 2026. október 26. óta nyilvános az amerikai SEC adatbázisában (korábbi cikkünk részletesen írt róla), a részvényeket ANT jellel a Nasdaq Global Select tőzsdén jegyeznék. Az ársáv, az ajánlott részvények száma és az IPO dátuma még üres, másodlagos források novemberre várják a bevezetést, a cég nem közölt dátumot. Az ajánlati ár ismerete nélkül ma nem mérhető, hogy a perp ára hogyan viszonyul hozzá.
A perp ára a két tőzsdén október 27-én közel volt egymáshoz: a Binance ANTHROPICUSDT jelölt ára 1 883,73, az OKX-é 190,48 USDT. Az OKX ára 2026. június 29-én tizedére esett, ami a Binance árához mérve értéksemleges átállásnak (rebase) látszik, tízzel szorozva az OKX ára 1 904,8. A Binance napi zárása június 2. óta 1 389,3 (július 20.) és 2 129,77 (szeptember 9.) között mozgott.
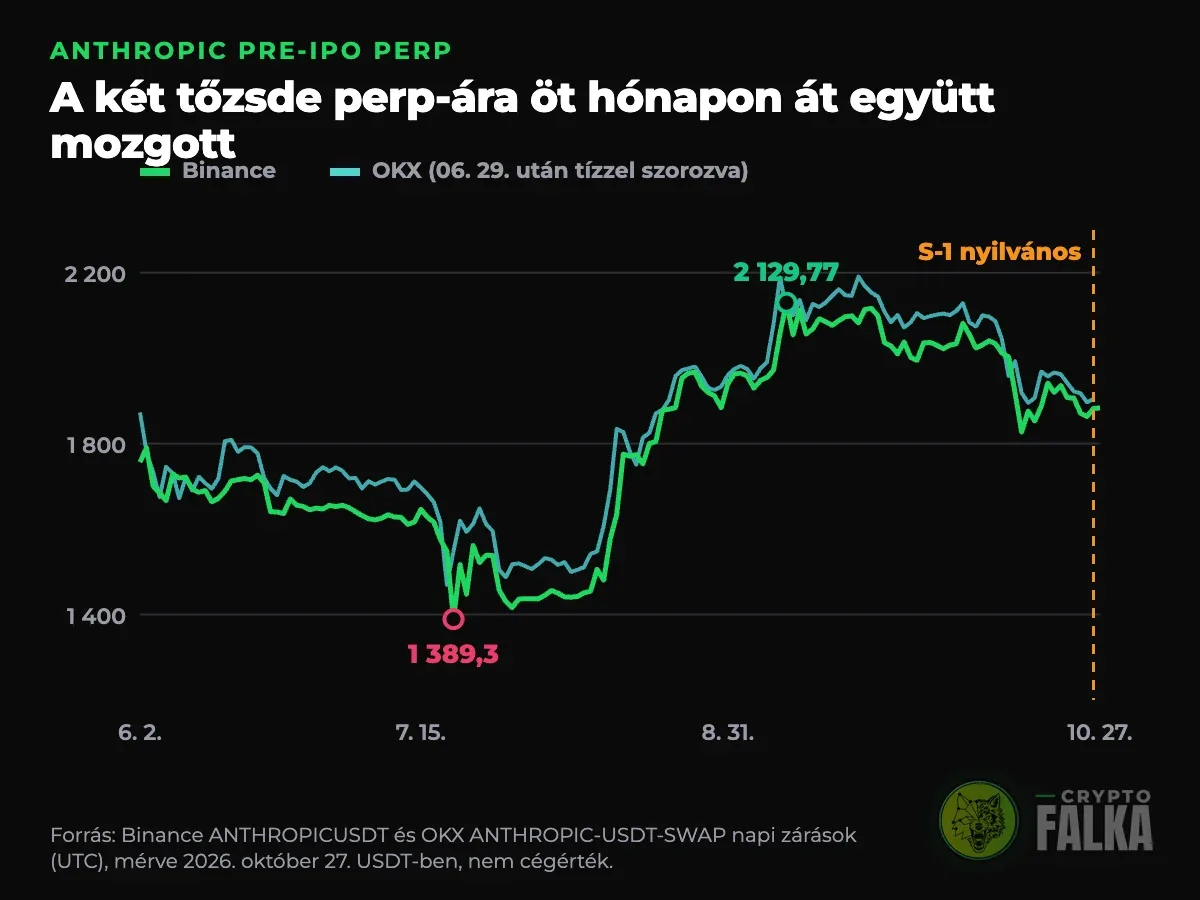
A Binance piaca nagyságrenddel mélyebb: nyitott pozíciója kb. 51 millió dollár (egy egységet egy szerződésnek számolva), az OKX-é kb. 3,47 millió dollár. A sajtó a perpek árából 1,8 és 2 billió dollár körüli értéket számolt (Crypto Briefing, Motley Fool), ez nagyjából a duplája az utolsó magáncéges kör, a 2026 májusi H sorozat 965 milliárd dolláros értékének. A tőzsdék nem közlik a becsült részvényszámot, ezért cégértéket mi nem számolunk.
Az S-1 öt közös részvényosztályt nevez meg. Az A osztály szavaz, az N osztály nem, ezt főleg stratégiai partnerek birtokolják (az Amazon és a Google is 5% fölött). Az F osztály egyetlen részvénye az alapítók társaságáé, és fix 50,1%-os szavazati erőt ad, a T osztály egyetlen részvénye pedig a Long-Term Benefit Trust nevű független testületé, amely az igazgatótanács többségét választja. Az S-1 kockázatként írja, hogy a többosztályú szerkezet miatt a cég indexekből kizárható lehet, és az indexet követő alapok ilyenkor nem vennék a részvényt. Ritter adatai szerint viszont a kétosztályú tech cégek (309 IPO) 3 éves relatív vagyona 1,11 volt.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A korábbi nagy IPO-k alapján a nyitónapi belépés a mintában nem volt kedvező árú: az első záráson belépők mediánban az ajánlati ár 136%-át fizették, a kivárás nagyjából a cégek felénél hozott olcsóbb belépőt, a perp pedig mindkét saját mérésű esetben prémiummal ment. Az ársáv ismerete nélkül az Anthropicnál ezek közül egyik sem mérhető, és három friss eset, valamint egy kézzel válogatott minta nem alaparány.
Szerintünk az Anthropic sikere és egy adott belépési ár hozama két külön kérdés: a cég lehet kiváló, a részvény vagy a derivatíva mégis drága lehet egy adott áron. Nem vagyunk engedélyezett befektetési tanácsadók, ezért nem mondjuk meg, hogy vegyél-e, mennyit és mikor. Azt tudjuk megmutatni, mit mondanak a számok, és mit érdemes megnézni, amikor az ársáv kiderül: az ajánlati árat, a nyitóárat és a perp árát egymás mellett. Az Anthropic számait frissítjük, amint az IPO dátuma hivatalos lesz, vagy az S-1 ársávval kiegészül.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
Lejárat nélküli, USDT-ben elszámolt szerződés egy még nem tőzsdei cég várható értékére. Nem kapsz benne részvényt, osztalékot vagy szavazati jogot, és az OKX leírása szerint az IPO után szabványos részvény-határidős szerződéssé alakul.
Az ajánlati ár az, amelyen a bankok a részvényeket az IPO-ban kiosztják, az első záróár a tőzsdei nyitás napjának záró ára. A kettő különbsége az, amit az ajánlati áron részvényt kapók az első napon papíron nyernek.
A lock-up az az időszak, amíg a cég bennfentesei nem adhatják el a részvényeik egy részét. Az Anthropicnál az S-1 szerint két szint van, 180 és 365 nap vagy az eredményközlés utáni második kereskedési nap, amelyik előbb jön.
A cég és a piaci mérce vagyonának hányadosa ugyanarra az időszakra. Az 1,00 a piaccal azonos hozamot jelent, a 0,51 azt, hogy a cég a piac vagyonának alig több mint felét érte el.
Források
SEC EDGAR: Anthropic, PBC S-1 dokumentuma
OKX: Pre-IPO perpetual futures
Jay Ritter: Initial Public Offerings, Updated Long-run Statistics
Kapcsolódó hírek
További híreink
 A Kaiko elemzőcég szerint az USDC térnyerését az uniós szabályok miatti tőzsdei korlátozások gyorsították. Az USDC az eurós stablecoinforgalom 56%-át adja.
Kereskedés
Az USDC került élre az eurós stablecoinforgalom 56%-ával
 Kriptóban adó csak akkor keletkezhet, ha pénzre váltod vagy fizetsz vele, és az év egy elszámolási egység. Az időzítés dönti el, melyik évben adózol.
Ismertető
Kriptovaluta adótervezés: mikor válts forintra az adó miatt?
 A Keystone ellopott hitelesítési kulcsával hamis tárcák is eredetinek tűnhetnek. A gyártó ezért 18 835 raktári készülék megsemmisítését tervezi.
Tárca
A Keystone 18 835 hardvertárca megsemmisítését tervezi kulcslopás után
 Az amerikai félidős választások idején a Bitcoin a ciklusa mélypontja felé tartott. Akkor 27-44%-kal az 50 hetes átlaga alatt járt, most 5%-kal felette.
Bitcoin
Háromszor esett a Bitcoin a félidős választás után, most más a helyzet
 Az Anthropic október 26-án beadta tőzsdei bevezetésének dokumentumát az amerikai felügyelethez, és 16,3 milliárd dolláros féléves bevételt közölt.
AI
Tőzsdére készül az Anthropic, a Nasdaqon ANT jellel jegyeznék