 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
A Cisco közel 26 évig várt: mit tanít a dotcom buborék az AI-ról
A dotcom csúcsot a Cisco és az Intel csak közel 26 év után szerezte vissza. Az AI-részvényeknél is az számít, mennyiért lépsz be, nemcsak a technológia.
Röviden
3 másodpercben
- A dotcom csúcsot a Cisco 25,8, az Intel 25,7 év alatt szerezte vissza.
- A technológia nyert, de a csúcson vásárlóknak 8,5 és 25,8 évig nem érte el az árfolyam a belépési szintet.
- A Capital Economics számítása szerint 2030-ra 1,7 és 1,9 billió dolláros éves AI-bevétel kellene.
- Magyar szemmel az USD/HUF és az adó is befolyásolja a forintos hozamot.
Mennyit kellett várni a dotcom csúcsok visszaszerzésére?
Az internet valóban megváltoztatta a világot, a 2000-es lufi óriásai mégis hosszan adósak maradtak a részvényeseiknek. A Rand Group Research mérése szerint, havi záróárakon, osztalék nélkül, ennyi ideig tartott az 1999 és 2001 közötti csúcs visszaszerzése. A Cisco és az Intel közel 26 évig várt:
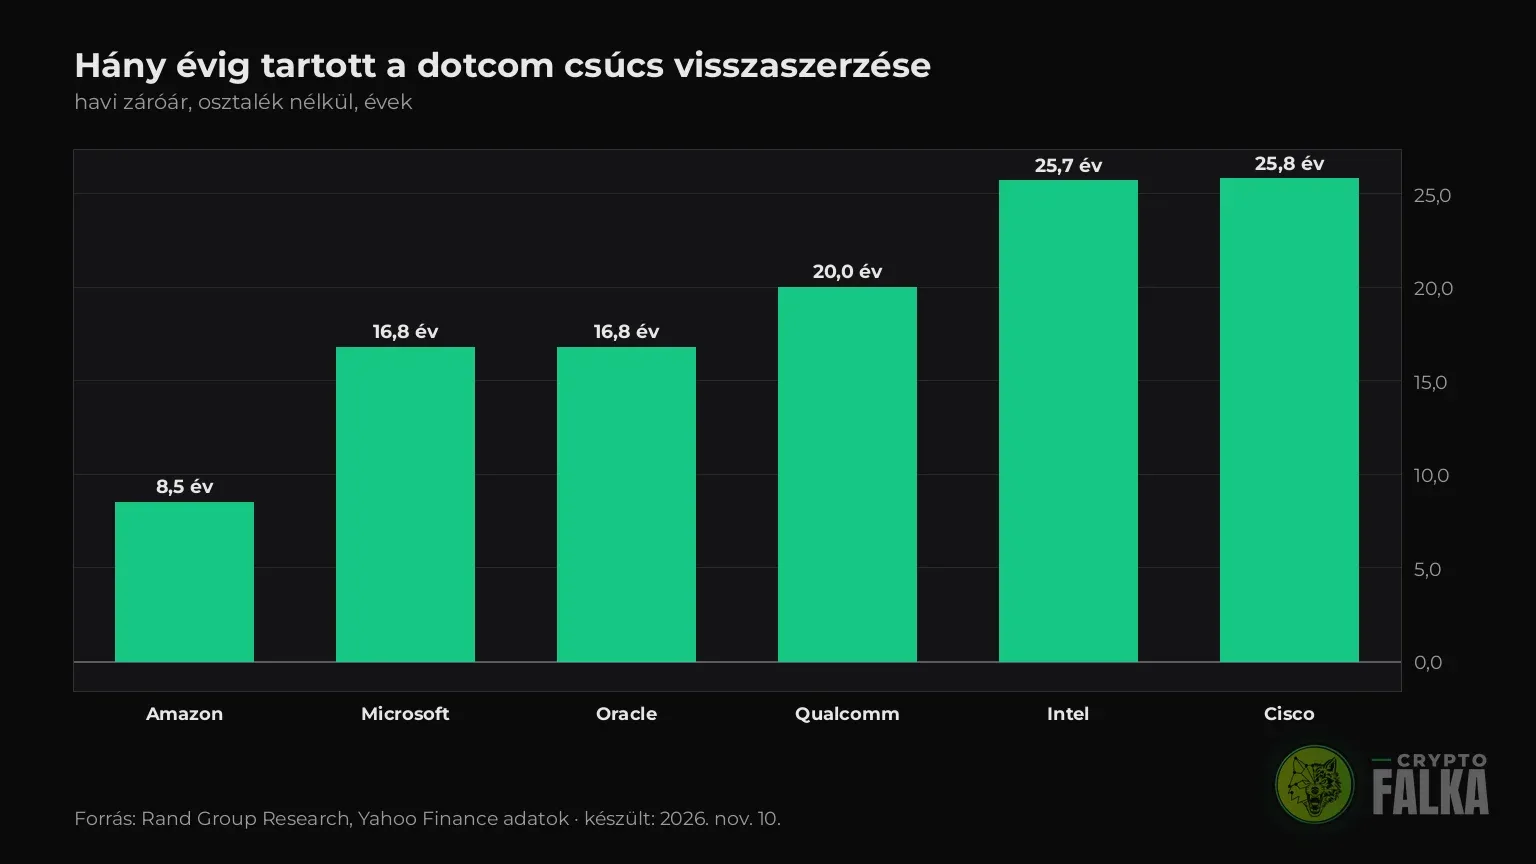
- Amazon: 8,5 év, a legrosszabb havi záró 93 százalékkal volt a csúcs alatt.
- Microsoft: 16,8 év.
- Oracle: 16,8 év.
- Qualcomm: 20 év.
- Intel: 25,7 év, a csúcsot 2026 áprilisában érte el újra, azóta ismét alatta jár.
- Cisco: 25,8 év, a csúcsot 2026 januárjában érte el újra.
Ugyanazon a Yahoo-adaton újraszámoltuk, és a hónapok egyeznek, más adatszolgáltatóval nem vetettük össze. A Qualcomm és a Cisco csúcs fölötti margója szűk, így egy kis adatkorrekció elmozdíthatja a hónapot. A definíció is számít: napi vagy napközbeni csúcsokkal az Amazon kb. 9,9, az Oracle kb. 14,3 évre jön ki.
Mit mutat a piac mai értékelése?
A dotcom példája nem azt mutatja, hogy az AI buborék, hanem hogy a jó technológia sem véd a drága belépőtől. A Nasdaq Composite a dotcom lufi kipukkanása után mintegy 78 százalékot esett 2002 októberéig. Az Intel azóta ismét a csúcs alá esett: 2026. november 9-én 59,37 dollárra zárt, nagyjából 21 százalékkal a 2000-es havi záró csúcs alatt. A Cisco viszont fölötte jár.
Az értékelésről két mérték két történetet mesél. A Shiller-féle CAPE 39,85 volt november 9-én, az 1999. decemberi 44,19-es csúcs alatt mintegy tíz százalékkal. A FactSet szerint viszont az S&P 500 előretekintő P/E mutatója 17,7, vagyis az ötéves, 19,8-as átlag alatt van. Mindkettő igaz, csak mást mér.
Mekkora bevétel igazolná az AI-beruházásokat?
A Capital Economics számítása szerint (másodlagos beszámolók alapján) az öt nagy felhőszolgáltató (Amazon, Alphabet, Microsoft, Meta, Oracle) idén együtt kb. 800 milliárd dollárt költ beruházásra, 2027-ben pedig 1 billiót vagy többet. Ahhoz, hogy ez megtérüljön, az éves külső AI-bevételnek 2030-ra 1,7 és 1,9 billió dollárra kellene nőnie, a mostani 150 és 200 milliárd dollár helyett.

Ez kilencszeres és tizenkétszeres közötti növekedés négy év alatt. A cég a beruházások lassulását várja 2027-ben, majd az összes AI-beruházás kb. 10 százalékos csökkenését 2028-ban, de nem jósol összeomlást, és továbbra is számít a termelékenység javulására. Fontos: ezek előrejelzések, nem bejelentett költségvágások, és az eredeti jelentést másodlagos forrásokon keresztül ismerjük. A Riot adatközpont-üzlete vagy az Nvidiára váró szigorúbb amerikai fellépés mutatja, mennyire élő a téma.
Mit jelent ez a magyar befektetőnek?
Magyar szemmel az amerikai részvény dollárban árazódik, így a forintos hozamot az USD/HUF változása is mozgatja, nemcsak a papír árfolyama. A NAV 2026. februári tájékoztatója szerint a külföldi tőzsdén kötött ügyletek után az adót jellemzően Magyarországon kell megfizetni, és a jövedelmet a magánszemély maga állapítja meg, forintra az MNB árfolyamán átszámítva. Konkrét esetben érdemes adószakértőhöz fordulni.
A friss IPO-król szóló elemzésünk: megéri az első napon venni az Anthropicot? Kriptós szemmel is érdemes követni a hangulatot, például a Bitcoin legutóbbi inflációs adat előtti esését.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A dotcom hat óriása mind túlélte a lufit. A csúcson vásárló részvényeseiknek mégis 8,5 és 25,8 év között kellett várniuk, hogy az árfolyam újra elérje a belépési szintet. A mai piac előretekintő P/E-je az átlag alatt van, ez azonban az egész S&P 500-ra igaz, az AI-szereplőkre külön nem igazoltuk.
Szerintünk a két állítás egyszerre igaz: az AI valódi változást hoz, és a beruházási tempó nagy bevételi elvárást épít a jövőbe. A dotcom-adatok azt mutatják, hogy a belépési ár évtizedekre számíthat. Hogy ez mit jelent egy-egy befektetőnek, az egyéni mérlegelés kérdése.
Forrás: Rand Group Market Digest
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
Az 1990-es évek végi internetes részvénylufi, amely 2000 márciusában ért csúcsra, majd a Nasdaq mintegy 78 százalékos eséssel zárult 2002 októberéig.
A Cisco a 2000. márciusi havi záró csúcsát 25,8 év után, 2026 januárjában haladta meg, osztalékok nélkül mérve.
A Shiller-féle CAPE az S&P 500 árfolyamát a tíz év átlagos, inflációval korrigált nyereségéhez viszonyítja, ezért a hosszú távú értékelés mérésére való.
A NAV tájékoztatója szerint a külföldi tőzsdei ügyletek eredménye után az adót jellemzően Magyarországon kell megfizetni, a jövedelmet a magánszemélynek kell megállapítania.
Források
FactSet: Lowest Forward 12-Month P/E Ratio for the S&P 500 in More than 3 Years
Yahoo Finance: How sustainable is the AI investment boom after Thursday's selloff?
Rand Group Market Digest: How Sustainable is the AI Investment Boom after Thursday's Selloff?
Kapcsolódó hírek
További híreink
 A Binance szerint egy kártékony app más alkalmazások fájljait is elérheti az iOS hibája miatt. A kriptotárcák kulcsai is veszélybe kerülhetnek.
Tárca
A Binance az iOS kriptotárcákat veszélyeztető hibájára figyelmeztet
 Hamarosan te is résztulajdonos lehetsz a Claude AI fejlesztőjében. Jön az Anthropic tőzsdei bevezetése, és a részvényével az XTB-n is kereskedhetsz majd.
Ismertető
Az Anthropic, a Claude AI fejlesztője hamarosan az XTB-n is elérhető
 A Binance elleni mintegy 6,3 milliárd dolláros lopás pénzének egy részét saját memecoinokon forgatták át a hackerek, de a láncon minden lépésük látszik.
Blokklánc
Észak-koreai hackerek memecoinokkal mossák a Binancetől lopott pénzt
 A HIVE és a MARA bányászati bevételét a Bitcoin áresése húzta le. A MARA éves szinten 34%-os visszaesését a nagyobb termelés sem ellensúlyozta.
Bányászat
A HIVE és a MARA több Bitcoint bányászott, mégis esett a bevételük
 Az Avalanche tokenje napi 10%-ot ugrott a New York-i tőzsde döntésére. A hálózat több blokkláncon elérhető tokenizált részvények ügyleteit számolná el.
Altcoin
Az Avalanche tokenje napi 10%-ot ugrott a New York-i tőzsde hírére