 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
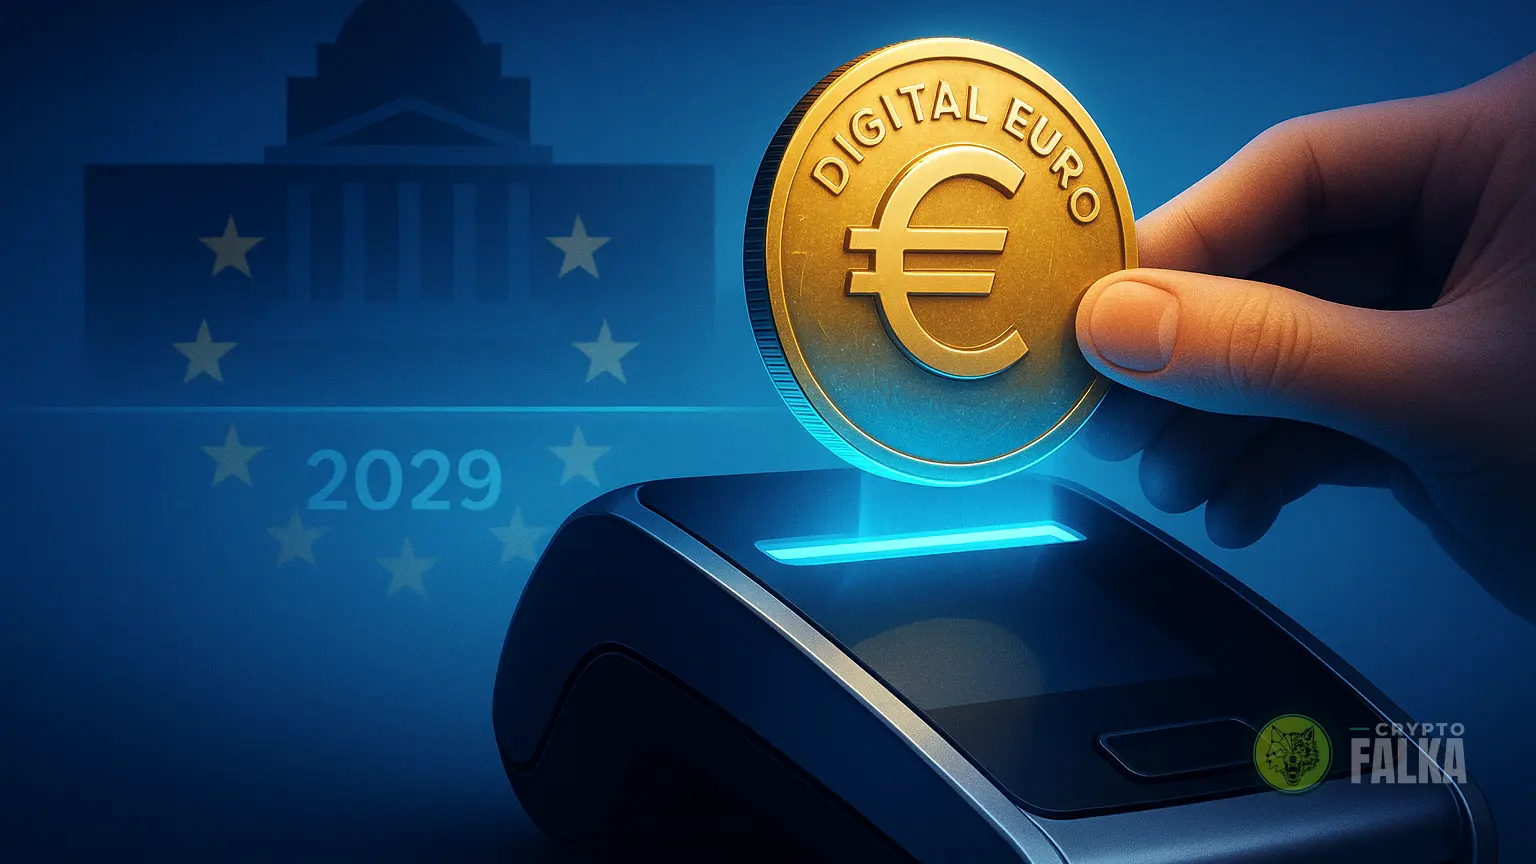
A digitális euró 2029 előtt nem kerülhet a mindennapokba
Az EKB digitális eurót tervez, amely az online fizetésekben egészítené ki a készpénzt. A végső uniós jogszabályról fél éven belül születhet megállapodás.
Röviden
3 másodpercben
- A következő fél év uniós egyeztetései dönthetik el, hogy az EKB 2027-ben határozhat-e a bevezetésről.
- Az EKB a digitális euróval csökkentené a Visa és Mastercard rendszereitől való függést.
- Az offline fizetés készpénzszerű adatvédelmet ígér, a korlátozott egyenleg pedig a bankbetéteket védené.
- A bankokra 4–6 milliárd eurós bevezetési költség várhat, miközben több külföldi modell alig terjedt el.
Az uniós jogalkotók fél éven belül lezárnák a végső szabályozást
Az Európai Parlament, a tagállamok és az Európai Bizottság már tárgyalják a digitális euró végleges jogi kereteit. Piero Cipollone, az Európai Központi Bank igazgatósági tagja július 13-án úgy nyilatkozott, hogy a jogszabály szövege az év végére elkészülhet.
A szabályozás elfogadása önmagában még nem jelenti a digitális euró kibocsátását. Erről az EKB Kormányzótanácsa hozhat döntést 2027-ben, majd további technikai és pénzügyi előkészítés következne. Jóváhagyás esetén az európai fogyasztók várhatóan legkorábban 2029-ben találkozhatnak vele a hétköznapi fizetések során.
A digitális euró csökkentené Európa függését a külföldi fizetési rendszerektől
Az EKB saját kibocsátású digitális fizetőeszközzel erősítené Európa pénzügyi önállóságát egy olyan online gazdaságban, ahol a dollárhoz kötött stablecoinok és az Európán kívüli szolgáltatók meghatározó szerepet töltenek be. Christine Lagarde EKB-elnök 2025-ben arra figyelmeztetett, hogy a kártyás fizetések infrastruktúrája nem európai megoldásokra épül.
A digitális euró központi banki digitális pénz, vagyis CBDC lenne. Elektronikus tárcából lehetne üzletben, online vagy két tárca között fizetni vele, miközben az összeg az EKB kötelezettsége maradna, nem pedig kereskedelmi bankbetét.
A felhasználók a megszokott bankjukon vagy fizetési szolgáltatójukon keresztül férnének hozzá. Az Európai Fogyasztói Szervezet úgy látja, ez biztonságos és szélesebb körben elérhető lehetőséget adhat azoknak is, akik nehezebben férnek hozzá a digitális fizetésekhez.
Az adatvédelmi garanciák sem oszlatják el a megfigyelési félelmeket
Az uniós adatvédelmi szervek erős garanciákat várnak a lakossági bizalom megszerzéséhez. Az európai adatvédelmi biztos és az Európai Adatvédelmi Testület egyaránt szükségesnek tartja az adatok és a magánélet magas szintű védelmét.
Az EKB terve alapján offline üzemmódban készpénzhez hasonló adatvédelemmel lehetne fizetni, a központi bank pedig nem látná a felhasználók személyes tranzakciós adatait. A kritikusok ugyanakkor attól tartanak, hogy a technikai infrastruktúra később programozható pénzzé és a költések ellenőrzésének eszközévé válhat.
A félelmeket a 2022-es kanadai Freedom Convoy tiltakozások példája erősíti. A hatóságok akkor arra utasították a bankokat, közösségi finanszírozási platformokat és más pénzügyi intézményeket, hogy zárolják az útlezárásokhoz kapcsolódó számlákat.
A banki költségek és a gyenge külföldi példák is kockázatot jeleznek
Az EKB saját fejlesztési beruházását mintegy 1,3 milliárd euróra becsüli, az éves működtetés pedig további 320 millió euróba kerülhet. A kereskedelmi bankoknak és fizetési szolgáltatóknak emellett át kell alakítaniuk rendszereiket, hogy kezelni tudják az új fizetőeszközt.
A bankok attól is tartanak, hogy az ügyfelek pénzt vihetnek át betéteikből az EKB által kibocsátott digitális euróba. Ennek mérséklésére a tárcákban tartható összeget korlátoznák, és az egyenlegre nem fizetnének kamatot.
A nemzetközi tapasztalatok óvatosságra adnak okot. Kína 2019-ben kezdte tesztelni az e-CNY-t, de a fogyasztók továbbra is inkább az Alipayt és a WeChat Payt használják. A Bahamák 2020-as Sand Dollarja és Nigéria 2021-es eNairája lassan terjedt, Brazília pedig költség- és adatvédelmi aggályok miatt 2025-ben leállította a Drex platformot.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A 2029 előtti bevezetés hiánya ebben az esetben inkább megnyugtató, mint csalódást keltő. A digitális euró olyan alapvető fizetési infrastruktúra lenne, amelynek adatvédelmi szabályait, bankrendszerre gyakorolt hatását és gyakorlati hasznát nem lehet félkész válaszokkal elintézni. A 4–6 milliárd eurós banki átállási költség, valamint az e-CNY, a Sand Dollar és az eNaira visszafogott elterjedése is azt mutatja, hogy egy CBDC technikai kibocsátása még nem teremt valódi felhasználói igényt.
Európának valóban érdeke, hogy kevésbé függjön a Visa, a Mastercard és a dollárhoz kötött stablecoinok infrastruktúrájától. Ehhez viszont a digitális eurónak kézzelfoghatóan jobb vagy legalább ugyanolyan kényelmes megoldást kell kínálnia, miközben az offline fizetésnél ígért készpénzszerű magánszféra-védelemnek a végleges szabályokban is erős garanciát kell kapnia. A lassabb ütem ezért helyes irány: előbb legyen egy bizalmat érdemlő és használható rendszer, csak utána váljon mindennapi fizetési eszközzé.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
A CBDC, vagyis központi banki digitális pénz egy ország vagy valutaközösség jegybankja által kibocsátott elektronikus fizetőeszköz. Értéke a hivatalos pénznemhez kötődik, és a központi bank kötelezettsége, nem egy kereskedelmi banké.
Ez azt jelenti, hogy a digitális euró mögött közvetlenül az Európai Központi Bank állna, hasonlóan a készpénzhez. Egy kereskedelmi banknál vezetett számlaegyenleg ezzel szemben az adott bankkal szembeni követelés.
Offline fizetéskor a tranzakció internetkapcsolat nélkül is végrehajtható két eszköz között. A digitális euró tervezett modelljében ez a készpénzhez hasonló adatvédelmet szolgálná.
Programozható pénzről akkor beszélünk, amikor a digitális fizetőeszköz használatához előre meghatározott szabályokat lehet kapcsolni, például korlátozni lehet, mire vagy meddig költhető. Egy ilyen képesség adatvédelmi és pénzügyi szabadsággal kapcsolatos kérdéseket vet fel.
Források
További híreink
 A tárcaappban tartott kriptóból közvetlenül lehetne fizetni a Visát elfogadó boltokban, a váltást a Mesh intézné. Mikor és hol indul, még nem tudni.
Blokklánc
A Visa a Mesh révén külön kártya nélkül engedné a kriptós fizetést
 A Bitcoin árfolyama az amerikai részvényekkel együtt emelkedett a vártnál jobb vállalati eredmények után, majd 82 ezer dollár közelébe húzódott vissza.
Bitcoin
83 ezer dollár fölé ugrott a Bitcoin az amerikai tőzsdenyitás után
 A Microsoft, az Alphabet és a Goldman Sachs is kifogást emelt, így már 16 cég részvénye nem kerülhet fel az OKX és a NYSE anyacégének tokenizált piacára.
Tőzsde
Már 16 amerikai cég nem engedi részvényeit az OKX tokenizált piacára
 A svájci pénzügyi felügyelet közvetlenül Bitcoinba fektető ETF-et hagyott jóvá a kisbefektetőknek is. Az indulás időpontját még nem közölték.
Bitcoin
Svájc engedélyezte az első, lakosságnak szánt Bitcoin ETF-et
 Videokártyás bányászattal ma már csak kisebb altcoinok termelhetők, a Bitcoin és az Ethereum nem. Magyar áramáron a régi kedvencek veszteségesek.
Bányászat
Videokártyás bányászat 2026-ban, melyik coin megy még, és megéri-e?