
A SoFi stablecoinnal számolja el a Mastercard-kártyás fizetéseket
A SoFi várhatóan évi több mint 25 milliárd dolláros kártyaforgalmat visz át saját stablecoinjára. Az ügyfelek ebből szinte semmit sem érzékelnek.
Röviden
3 másodpercben
- A SoFi teljes kártyaprogramja várhatóan több mint 25 milliárd dolláros évesített forgalmat visz át a SoFiUSD-re.
- Az ügyfelek továbbra is ugyanúgy kártyázhatnak, a SoFi szerint az elszámolás gyorsabbá válik.
- A Mastercard és a bankok a folyamatban maradnak, csak a banki elszámolási csatorna változik.
- Varun Datta befektető szerint a gyorsabb elszámolás önmagában nem bizonyítja, hogy a teljes fizetés olcsóbb.
A teljes kártyaprogram a SoFiUSD blokkláncos elszámolására áll át
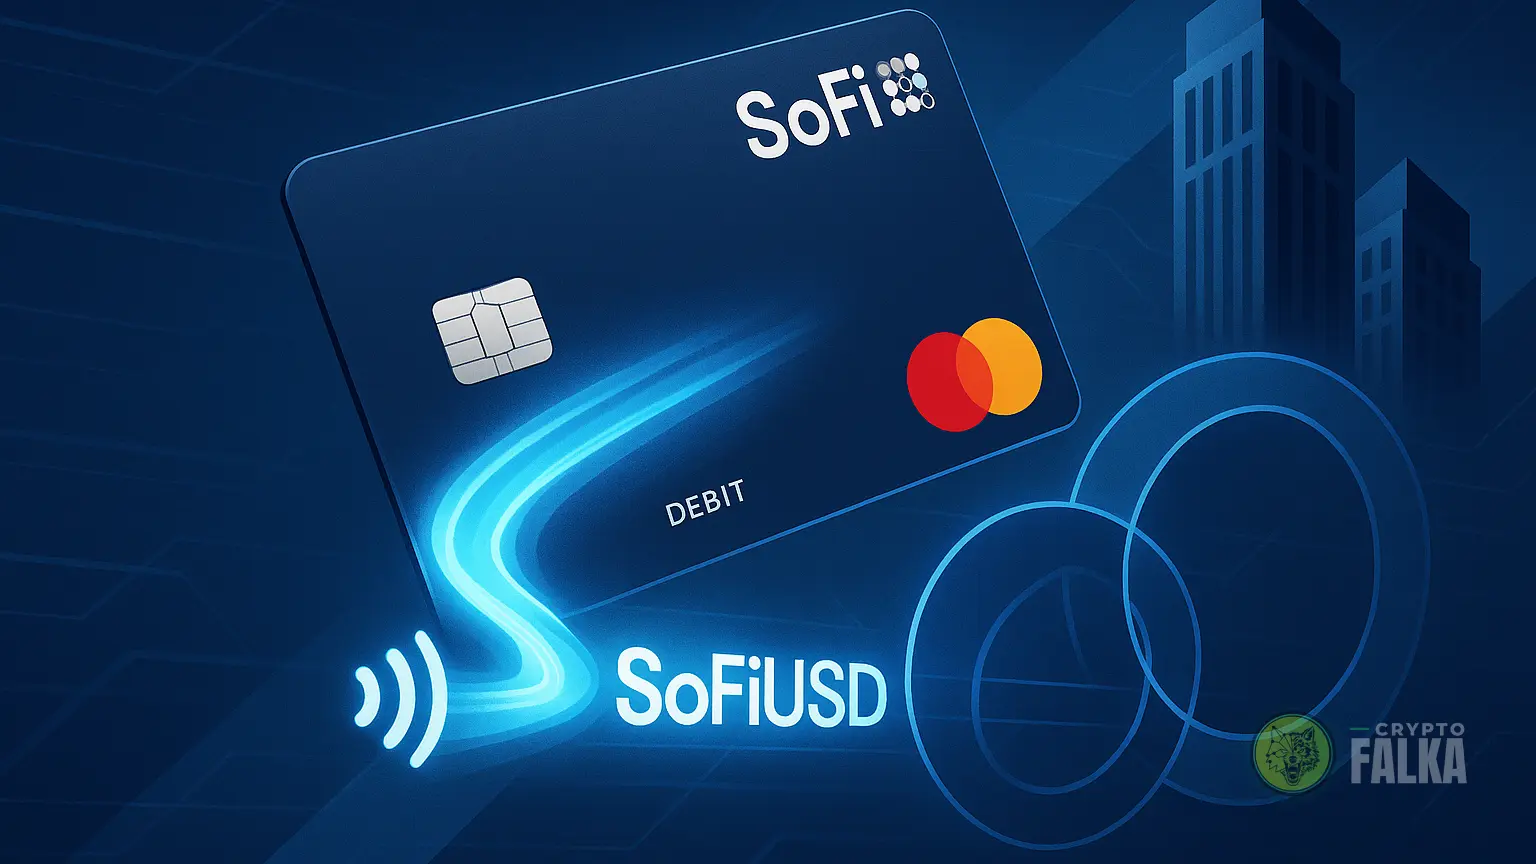
A SoFi 2026 szeptemberében kezdte meg a betéti és hitelkártyás tranzakciók elszámolását a Mastercard hálózatán, a saját SoFiUSD stablecoin használatával. A SoFi a teljes kártyaprogramját stablecoinos elszámolására állítja át, amely a bank várakozása szerint évi több mint 25 milliárd dolláros forgalmat dolgoz majd fel.
A SoFiUSD ebben a rendszerben elszámolási eszközként működik a pénzügyi szereplők között. A változtatás a hagyományos banki csatorna helyett blokkláncos infrastruktúrát kapcsol a meglévő kártyahálózathoz.
Heti videó
 Újra 100 ezer dollár felé tart a Bitcoin
Megnézem
Mit változtat a SoFi stablecoin-elszámolása a kártyás fizetéseknél?
A kártyabirtokosoknak nincs szükségük stablecoin-tárcára vagy új fizetési módra. Továbbra is a megszokott betéti és hitelkártyájukkal fizetnek, a SoFi pedig a háttérben, blokkláncon rendezi a Mastercard felé fennálló kötelezettségeit. A bank ezt gyorsabb elszámolással indokolja.
A Visa hasonló irányba halad. A vállalat 2026 áprilisában közölte, hogy stablecoin-elszámolási kísérletének évesített üteme elérte a 7 milliárd dollárt, a támogatást pedig kilenc blokkláncra terjesztette ki. A Visa a technológiát a hagyományos elszámolási csatornák kiegészítőjeként írta le.
A stablecoin nem iktatja ki a Mastercardot és a bankokat
A Mastercard továbbra is kezeli a tranzakciót, kiszámítja a résztvevők kötelezettségeit és meghatározza a hálózati együttműködés szabályait. A bankok szerepe sem szűnik meg, ezért a változás az elszámolási infrastruktúra egy szűkebb részét érinti.
Martins Benkitis, a feltörekvő piacokon likviditást biztosító Gravity Team társalapítója és vezérigazgatója szerint ezt még nem lehet a közvetítők kiiktatásának nevezni. Az amerikai jegybank kutatói egy 2026. márciusi feljegyzésben szintén arra jutottak, hogy a stablecoin átalakíthatja a fizetések gazdasági működését anélkül, hogy megszüntetné a bankok szerepét.
 Heti hírlevél
Cryptofalka ajánlat
A hét kriptós történései, egy levélben
A hét legfontosabb hírei, a piaci események és az árfolyamok állása. Ingyenes.
Hetente egyszer. Bármikor leiratkozhatsz.
A gyorsabb elszámolás még nem jelent automatikusan olcsóbb fizetést
Varun Datta, a Truth Ventures alapítója és kockázatitőke-befektető szerint a folyamatos elszámolás csökkentheti a késedelmeket, valamint a különböző helyeken tartandó működési tőke mennyiségét. Ez különösen a határokon átnyúló fizetéseknél lehet előnyös.
A teljes költséghez ugyanakkor hozzátartozik a devizaátváltás, a megfelelés, a technikai integráció és a stablecoin kezelése is. A feltörekvő piacokon további korlátot jelenthet a helyi pénznem alacsonyabb likviditása, a tranzakciókat kezelő bankok kisebb száma és a belföldi bankrendszerhez való hozzáférés. A dolláralapú stablecoin percek alatt célba érhet, de a kifizetés befejezéséhez helyi likviditásra is szükség van.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A SoFi lépése érdemi infrastruktúra-fejlesztés, de a kártyás fizetések szereplőit nem rendezi át gyökeresen. A bank a több mint 25 milliárd dolláros évesített kártyaforgalom elszámolását tereli a SoFiUSD-re, miközben az ügyfél ugyanazzal a kártyával fizet tovább. A Mastercard kiszámítja a kötelezettségeket és kezeli a hálózati szabályokat, a bankok pedig a folyamat részei maradnak. A gyorsabb elszámolás főleg a pénzmozgás és a likviditás szervezésében lehet hasznos, különösen országhatárokon át, de a teljes fizetési költség csökkenését még nem igazolja. Ez inkább annak a jele, hogy a stablecoin fokozatosan beépülhet a meglévő pénzügyi rendszer háttérfolyamataiba.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
Az elszámolás során a kártyahálózat és a résztvevő pénzügyi intézmények rendezik, ki mennyivel tartozik a másiknak egy kártyás vásárlás után. Ez külön folyamat a fizetés jóváhagyásától, amelyet a vásárló a pénztárnál érzékel.
A SoFiUSD a SoFi saját stablecoinja, amelyet a bank ebben a modellben a Mastercard-kártyás tranzakciók pénzügyi elszámolására használ. A kártyabirtokosoknak ehhez nem kell stablecoin-tárcát nyitniuk vagy stablecoint kezelniük.
A folyamatos elszámolás azt jelenti, hogy a pénzügyi kötelezettségek rendezése nem kizárólag előre kijelölt banki ciklusokban történhet. Ez csökkentheti a várakozási időt és azt a tőkét, amelyet a cégeknek több helyen kell tartaniuk.
A helyi likviditás azt jelenti, hogy elegendő pénz és megfelelő piaci szereplő áll rendelkezésre egy adott helyi pénznemben a kifizetés teljesítéséhez. Egy dolláralapú stablecoin gyors átutalása önmagában nem oldja meg a folyamatot, ha a végső kedvezményezettnek helyi pénznemre van szüksége.
Források
The Block: SoFi begins stablecoin settlement on Mastercard network for program expected to exceed $25 billion in annualized volume
Cointelegraph: SoFi tie-up shows stablecoins can provide alternative blockchain settlement rail
CoinDesk: Crypto Long & Short: Inside the chain settling $150 billion of stablecoins a week
További híreink