 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Tokeneladás ellensúlyozta az USDC-t kibocsátó Circle kamatkiesését
A Circle harmadik negyedéves bevételébe 182 millió dollárt az ARC token előértékesítése hozott, az USDC tartalékainak kamatbevétele viszont csökkent.
Röviden
3 másodpercben
- Az USDC mögötti tartalék kamata adja a Circle bevételének zömét, és ez a forrás egy év alatt kevesebbet hozott.
- A Circle teljes bevétele 865 millió dollár lett, ebből 182 millió dollár egy tokeneladásból jött.
- A tartalékból származó bevétel 8%-kal esett, mert a hozam egy év alatt mintegy 3,5%-ra csökkent.
- A Circle a tartalék kamatából nem fizet az USDC tartóinak, ezért a csökkenés a cég eredményét érinti.
A Circle negyedéves bevételét egy egyszeri tokeneladás húzta fel
A Circle november 4-én hozta nyilvánosságra 2026 harmadik negyedéves gyorsjelentését. A teljes bevétel a tartalékokból származó kamattal együtt 865 millió dollár lett, 17%-kal több, mint egy évvel korábban.
A növekedést azonban nem az USDC hozta. Az egyéb bevételek sora 207 millió dollárra ugrott, és ebből 182 millió dollár az ARC token előértékesítéséből származott. A tokeneladás nélkül a bevétel 683 millió dollár lett volna, ami elmarad az egy évvel korábbi szinttől.
A folytatódó tevékenység nettó eredménye, amely az ARC-bevételt is tartalmazza, 226 millió dollár lett, 5%-kal több, mint 2025 azonos negyedévében.
Az ARC az Arc blokklánc tokenje, eladása 242,2 millió dollárt hozott
Az ARC a Circle saját, Arc nevű blokkláncának tokenje. A hálózat szeptember 16-án indult élesben, a tranzakciós díjat ott USDC-ben fizetik, a tokent pedig a hálózat biztonságára és a közös döntéshozatalra szánják.
Az előértékesítésben a Circle 242,2 millió dollár értékben adott el tokent, darabonként 0,30 dolláros áron. Ennek mintegy háromnegyedét már ebben a negyedévben bevételként könyvelte el, a többit további indulási mérföldkövekhez köti. A cég kockázati tényezői között az is szerepel, hogy ha ezek nem teljesülnek, a pénzt vissza kellhet fizetnie.
Az USDC tartalékainak hozama mintegy 3,5%-ra csökkent
A Circle fő üzlete továbbra is az, hogy az USDC mögötti tartalékot kamatozó eszközökben tartja, és a kamatból él. Ez a tartalékbevétel 658 millió dollár lett a harmadik negyedévben, a Circle közlése szerint 8%-kal kevesebb az egy évvel korábbi 711 millió dollárnál.
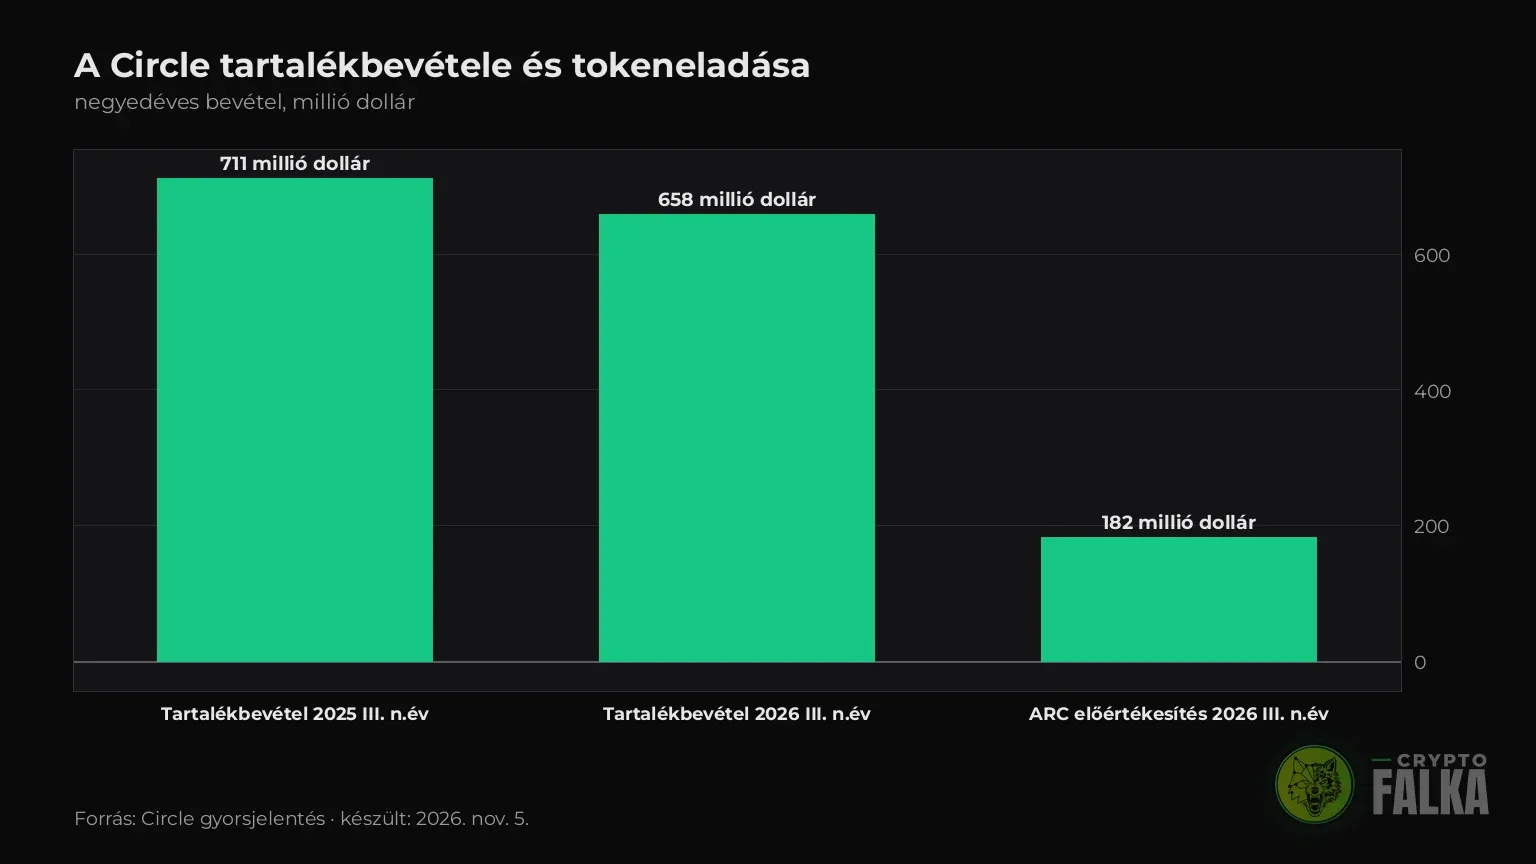
Az ok a hozam. A tartalék átlagosan mintegy 3,5%-ot hozott, 0,61 százalékponttal kevesebbet, mint 2025 azonos időszakában. Az USDC átlagos forgalomban lévő mennyisége közben nőtt, de ez nem pótolta a kiesést. A Circle emellett bejelentette, hogy létszámának mintegy 5%-át leépíti.
Az USDC használata ettől függetlenül gyorsan nő. A blokkláncon mozgatott USDC összege a negyedévben 13,9 billió dollár volt, 49%-kal több az egy évvel korábbinál.
Mit jelent a Circle gyengébb kamatbevétele annak, aki itthon USDC-t tart?
Az USDC az EU-ban a MiCA szabályai szerint kibocsátott stablecoin. A Circle 2024 júliusában francia elektronikuspénz-kibocsátói engedélyt kapott, és azóta ennek alapján bocsátja ki az USDC-t az unióban. Itthon is elérhető nagy tőzsdék, például az OKX és a Bybit is kínálnak USDC-t.
A gyengébb kamatbevétel a Circle eredményét érinti, nem a token működését. A Circle a tartalék kamatából nem fizet az USDC tartóinak, egy részét a forgalmazó partnereinek adja át. Ha a hozamok alacsonyak maradnak, a cégnek más bevételre lesz szüksége, és saját blokkláncot meg fizetési szolgáltatásokat is épít, ezek hozhatnak új bevételt.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A Circle negyedéve gyengébb, mint amit a 17%-os bevételnövekedés sugall. A többletet egy döntően egyszeri tokeneladás adta, a fő üzletág bevétele csökkent, a stablecoin kibocsátása tehát továbbra is a kamatszinthez kötött vállalkozás. Alacsonyabb hozam mellett ugyanannyi USDC után kevesebb pénz marad a cégnél.
Az USDC használata felől nézve viszont a kép erős. A blokkláncon mozgatott összeg gyorsan nő, és az EU-ban a MiCA szerint kibocsátott stablecoinok közé tartozik. Szerintünk a Circle igazi próbája az lesz, hogy az Arc és a fizetési díjak 2027-re mennyit pótolnak abból, amit a kamat elvisz.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
A kibocsátó a stablecoinért kapott dollárt jellemzően készpénzben és rövid lejáratú állampapírokban tartja, és ennek kamatát saját bevételként könyveli el. A tokent tartó felhasználó ebből közvetlenül nem részesül.
A presale egy token eladása a projekt vagy a hálózat teljes indulása előtt, jellemzően szűkebb vevőkörnek, rögzített áron. A vevő korán jut a tokenhez, cserébe elfogadja a projekt korai szakaszának kockázatait.
A layer-1 olyan önálló blokklánc, amely saját hálózattal dolgozza fel és rögzíti a tranzakciókat, mint a Bitcoin, az Ethereum vagy a Solana. A második rétegű hálózatok ezzel szemben egy ilyen alapláncra támaszkodnak.
Az EU-ban a pénzügyi felügyelet adja ki olyan cégeknek, amelyek elektronikus pénzt bocsáthatnak ki és kezelhetnek. A MiCA szerint egy hivatalos pénznemhez kötött stablecoint az unióban csak hitelintézet vagy ilyen engedélyes cég bocsáthat ki.
Források
The Block: Circle reports $865 million in Q3 revenue and reserve income, discloses 5% workforce reduction
Cointelegraph: Circle's ARC token sale lifts earnings as lower yields weigh on USDC income
Circle: Circle Reports Third Quarter 2026 Results (SEC)
Kapcsolódó hírek
További híreink
 A Polygon javasolt hard forkja mintegy 6,8 millió dollárnyi lopott tokent utalna ellenőrzött helyreállítási tárcákba, a teljes kínálat változtatása nélkül.
Blokklánc
A Polygonon mintegy 6,8 millió dollárnyi lopott kriptót mentenének
 A Riot 28 milliárd dolláros bérleti szerződése az AI piacát célozza. Az adatközpont első ütemének átadását 2027 szeptemberére tervezi a vállalat.
AI
A Riot kriptobányász 28 milliárd dollárért ad bérbe adatközpontot
 A demokraták 54 szenátusi és 228 képviselőházi hellyel kerültek többségbe, így Donald Trump családjának kriptós üzleteit is szigorúbban vizsgálhatják.
Kereskedés
A demokraták 54 szenátusi és 228 alsóházi hellyel kerültek többségbe
 Egy este alatt több mint 2000 milliárd forintot loptak el a Binancetől. A videóban a Binance saját jelentése alapján megmutatjuk, hogyan törték fel.
Videó
Egy hamis állásinterjú nyitotta meg a Binance kasszáját
 A kriptós csalás bejelentésénél előbb a bankodat hívd, utána a rendőrséget. A blokkláncon minden utalás nyomot hagy, a gyors lépés esélyt ad a pénzedre.
Ismertető
Kriptós csalás áldozata lettél? Így jelentsd be lépésről lépésre