 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Az EKB a digitális euróval egészítené ki a készpénzt
Az EKB a mindennapi fizetésekhez készíti a digitális eurót, amely Lagarde szerint erősítené a versenyt és Európa stratégiai önállóságát a fizetésekben.
Röviden
3 másodpercben
- A digitális euróval a lakosság jegybanki digitális alternatívát kapna a mindennapi fizetésekhez.
- Az EKB elnöke szerint a digitális euró ösztönözné az innovációt és a versenyt a lakossági fizetésekben.
- A jegybanki és magánmegoldások párhuzamos jelenléte Európa stratégiai önállóságát támogatná a fizetésekben.
- Az EKB Pontes rendszere jegybankpénzben számolja el a tokenizált eszközök intézményi tranzakcióit, teljes bevezetése 2028-ra várható.
A lakossági digitális fizetőeszközt mindennapi használatra tervezi az EKB
A digitális eurót az Európai Központi Bank a készpénz kiegészítőjeként, hétköznapi vásárlások és más lakossági fizetések lebonyolítására tervezi. Christine Lagarde, az EKB elnöke az IMF 2026. október 17-i éves találkozóján úgy fogalmazott, hogy a lakosság jegybank által kibocsátott digitális fizetési lehetőséget kapna.
A készpénz továbbra is megmaradna, a digitális változat pedig újabb fizetési módot kínálna mellette. Lagarde nem közölt pontos bevezetési dátumot.
Hogyan ösztönözné a digitális euró az innovációt és a versenyt?
Lagarde várakozása szerint a digitális euró új lendületet adna az innovációnak, és fokozná a versenyt a lakossági fizetések piacán. Az EKB saját digitális megoldása a már működő magánszolgáltatások mellé kerülne, így többféle fizetési infrastruktúra maradhatna elérhető az euróövezetben.
A jegybanki és magánmegoldások együttélése támogatná Európa stratégiai önállóságát
Az EKB elképzelésében a jegybanki és a magánszereplők által kínált fizetési megoldások párhuzamosan működnének. Lagarde ezt Európa stratégiai önállóságával kapcsolta össze: a digitális fizetési rendszer nem kizárólag magánszolgáltatásokra támaszkodna, hanem központi banki alternatívát is kínálna.
A Pontes jegybankpénzben számolja el a tokenizált eszközök tranzakcióit
A Pontes indulásáról 2026. szeptember 21-én számoltak be. Az EKB rendszere lehetővé teszi, hogy a pénzügyi intézmények a tokenizált eszközökkel végzett intézményi tranzakciókat jegybankpénzben számolják el, alternatívát kínálva a magánkibocsátású elszámolási eszközökkel, például a stablecoinokkal szemben.
A Pontes kezdetben az alapvető szolgáltatások egy körét biztosítja. A rendszer teljes bevezetését 2028-ra várják.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A digitális euró terve indokolt lépés Európa fizetési mozgásterének bővítésére, de egyelőre inkább kijelölt irány, mint a magyarok számára kézzelfogható fizetési lehetőség. A következő hetekben azt érdemes figyelni, közöl-e az EKB részletes ütemtervet és gyakorlati működésről szóló információkat, különösen arról, hogyan illeszkedne az új rendszer a már használt fizetési megoldásokhoz.
A mérce végül egyszerű lesz: a digitális euró ad-e valódi választási lehetőséget a hétköznapi fizetésekben, vagy csak egy újabb háttérinfrastruktúra marad. Ha a jegybanki megoldás a meglévő szolgáltatások mellett kényelmesen használható opcióvá válik, az erősítheti az európai fizetési piac önállóságát.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
A Pontes az Európai Központi Bank rendszere, amelyben pénzügyi intézmények tokenizált eszközökkel kapcsolatos intézményi tranzakciókat számolhatnak el jegybankpénzben. A rendszer a pénzügyi infrastruktúra szereplőinek készül, nem lakossági fizetési alkalmazás.
A tokenizált eszköz olyan pénzügyi vagy más vagyoni eszköz digitális megjelenítése, amelyet blokkláncon vagy más elosztott főkönyvi technológián tartanak nyilván. A token az adott eszközhöz kapcsolódó tulajdonjogot vagy követelést is megtestesíthet.
A jegybankpénzt közvetlenül a központi bank bocsátja ki, ide tartozik a készpénz és a bankrendszer jegybanknál vezetett pénze. A kereskedelmi banki pénz ezzel szemben a bankok ügyfélszámláin nyilvántartott egyenleg.
Az intézményi elszámolás során bankok, befektetési szolgáltatók vagy más pénzügyi intézmények véglegesítik egymás közötti ügyleteik pénz- és eszközoldalát. Ez eltér a lakossági fizetésektől, például egy bolti vásárlás vagy személyek közötti utalás lebonyolításától.
Források
Decrypt: Russia Will Soon Ban Peer-to-Peer Bitcoin Trading, Central Bank Confirms
Cointelegraph: Lagarde says euro-area economy is resilient, digital euro imminent
The Block: CleanSpark and BitFuFu see bitcoin production slip in September as Canaan remains flat
Kapcsolódó hírek
További híreink
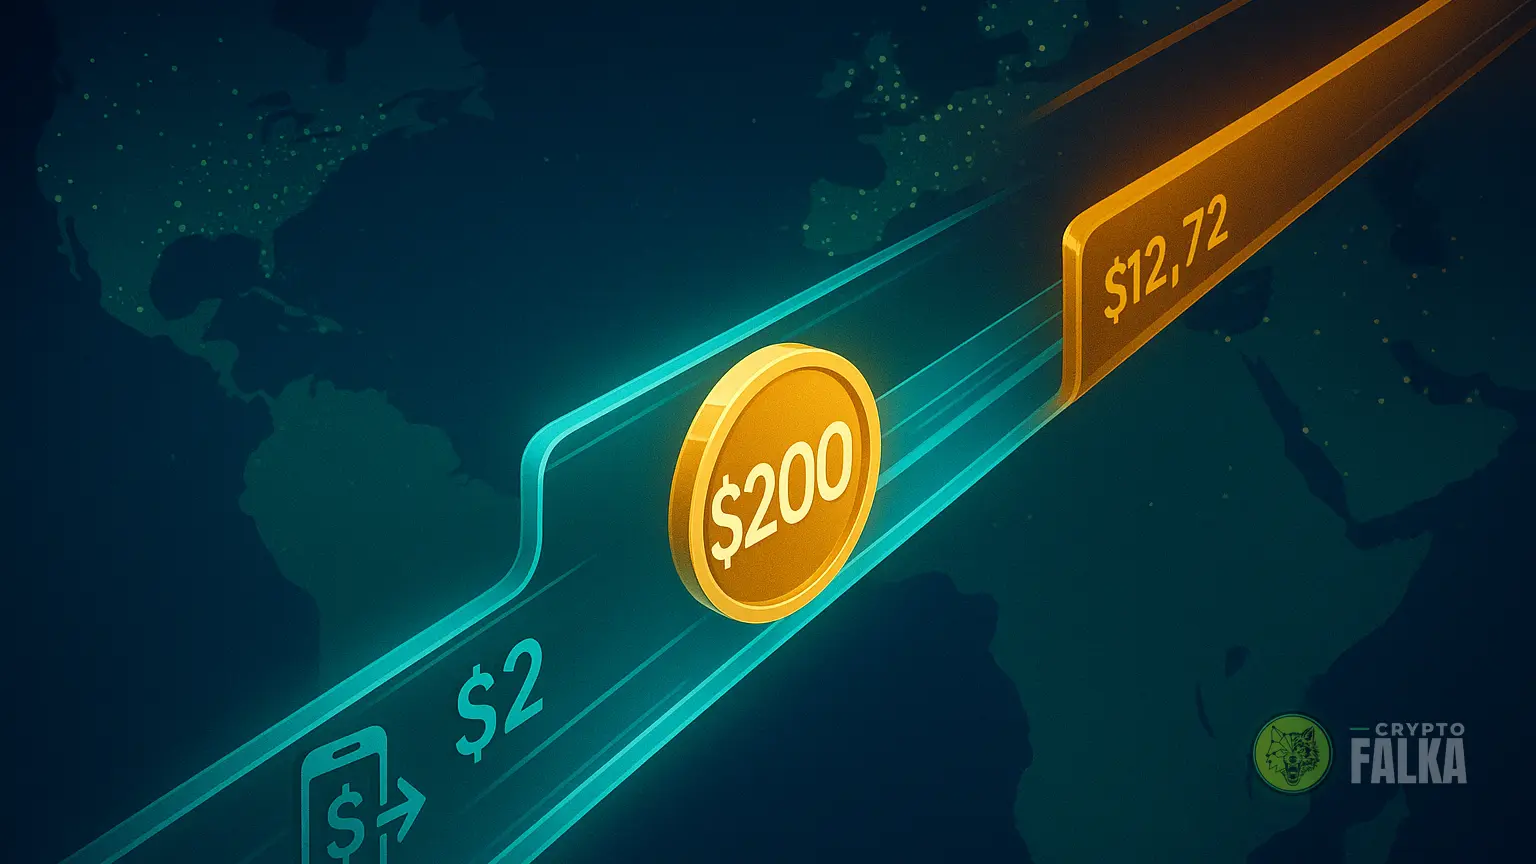 Egy 200 dolláros utalás medián költsége stablecoinnal 2 dollár, hagyományos szolgáltatónál 12,72 dollár volt, de az összevetés eltérő évekre épül.
Blokklánc
A stablecoinos átutalás 84%-kal olcsóbb a hagyományosnál
 Mark Karpelès szerint legalább két bejelentés érkezett a Ledgerhez 2025 decembere óta, ám nem látott a vásárlóknak szóló nyilvános figyelmeztetést.
Tárca
A Ledger a biztonsági válság előtt értesült manipulált tárcákról
 Az amerikai szövetségi bíró elutasította a Gemini és az árupiaci felügyelet közös kérelmét. A már kifizetett 5 millió dolláros bírságot nem térítik vissza.
Kereskedés
A bíró helybenhagyta a Gemini 5 millió dolláros egyezségét
 Ethereumot uniós engedéllyel működő tőzsdén veszel, euróval vagy forinttal. A díjkülönbségnél is fontosabb, hogy kiutaláskor jó hálózatot válassz.
Ismertető
Hol vegyél Ethereumot Magyarországon, és melyik hálózaton küldd?
 A Capital B veszteségének zömét a Bitcoin június végi árát tükröző, 75,8 millió dolláros, készpénzmozgással nem járó leírás adta az első félévben.
Bitcoin
A Bitcoin miatt 78 millió dolláros veszteséget jelentett a Capital B