 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Hogyan termelnek pénzt a stablecoin kibocsátók?
A stabilcoin kibocsátók bevétele főleg a kamatozó tartalékokról, díjakról és partnerekről szól – USDT, USDC és USDe példákon mutatjuk be a modellt.
Mi van valójában az „1 dollár = 1 token” ígéret mögött?
A stablecoinokat sokan unalmas „digitális dollárként” kezelik. A valóságban azonban ezek jelentik a kriptopiac egyik legjövedelmezőbb infrastruktúráját. Miközben az árfolyamuk nem mozog, a mögöttük álló üzleti modellek dollármilliárdokat termelnek.
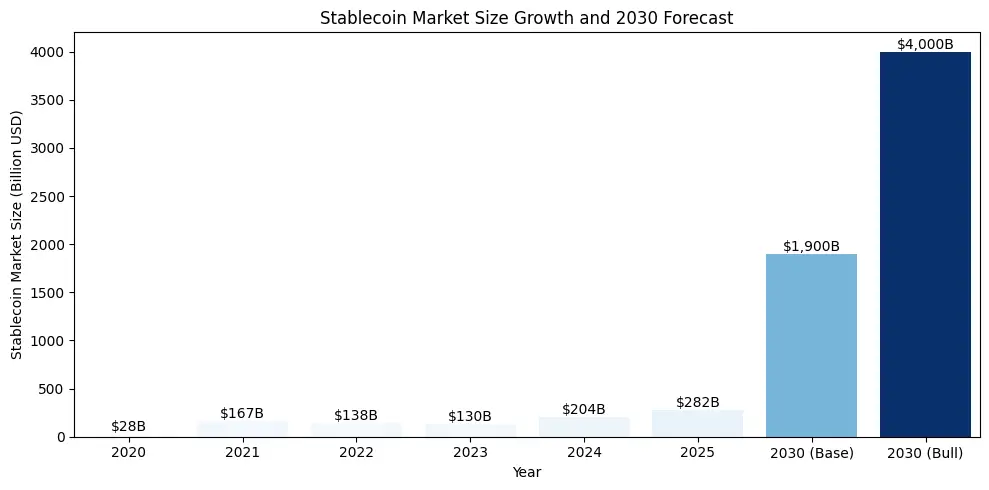
A stablecoin-piac kapitalizációja mára meghaladja a 300 milliárd dollárt, és az olyan nagy szereplők, mint az USDT, az USDC vagy az USDe, nemcsak likviditást biztosítanak, hanem komoly bevételt is termelnek a kibocsátóiknak. Ezek a bevételek elsősorban a kamatozó tartalékokból, különféle díjakból és intézményi partnerségekből származnak.
Kik a stablecoin kibocsátók, és miben mások a bankoknál?
A stablecoin kibocsátó lehet cég, trust, bank vagy akár egy protokoll mögé rakott off-chain wrapper, a közös pont, hogy ő bocsátja ki és váltja vissza a fiat‑ vagy eszközhöz kötött tokent.
Ő felel a tartalékokért, a 1:1 visszaválthatóság feltételeiért, az átláthatóságért (attestációk, auditok, szabályzatok) és a kontrollért, ideértve a kockázatkezelést, a compliance‑et és a smart contract irányítást.
Bankként viselkedik abban az értelemben, hogy a „floatot”, vagyis a tartalékon ülő pénzt kamatoztatja, de nem hitelez klasszikus módon, a tartalékok jellemzően készpénzben és rövid lejáratú állampapírokban vannak.
Fintechként díjakból és integrációkból is él, ugyanakkor a pegért és a tartalékösszetételért közvetlenül felelősséget vállal.
A legfontosabb eltérés a bankokhoz képest: míg egy bank hitelkockázatot fut, egy stablecoin kibocsátó elsődleges kockázata a likviditás kezelése és az 1 dolláros árfolyam stabil megtartása.
Kinek szolgáltatnak a stabilcoin kibocsatók, és mit kérnek cserébe?
A stabilcoin kibocsatók valójában több, egymástól nagyon különböző szereplőnek szolgáltatnak.
A retail felhasználók és prosumerek olcsó, gyors utalásokat, mindenhol elfogadott, hiteles „1 dollárt” akarnak, cserébe adják az adopciót és a hatalmas, kamatoztatható floatot.
Az intézményi ügyfelek, treasurerek, fintech cégek megbízható elszámolási „raileket”, API‑hozzáférést és egyértelmű SLA‑kat kérnek, miközben nagy volumeneket és tartós egyenlegeket hoznak.
A tőzsdék, tárcák, L2‑k likviditást, listázást és ösztönzőprogramokat várnak, ezért cserébe elérhetővé teszik a tokent és order flow‑t szállítanak.
A market makereknek kiszámítható szabályok és villámgyors elszámolás kell, ők adják a kétoldalú likviditást.
A bankok, letétkezelők és pénzpiaci alapok (MMF-ek) kezelik a stablecoinok mögötti tartalékokat. Ezt azért teszik, mert a náluk elhelyezett vagyon után kezelési díjat és bevételt kapnak – ezt nevezzük AUM-nak, vagyis kezelt vagyonállománynak.
A szabályozó hatóságok eközben átláthatóságot, rendszeres jelentéseket és fogyasztóvédelmi garanciákat várnak el. Cserébe hivatalos működési engedélyt – „licencet” – biztosítanak, amely nélkül ezek a stablecoinok nem működhetnének legálisan a nagy pénzügyi szereplők világában.
Miből áll össze a stablecoin kibocsátók bevétele a tartalékoktól a díjakig?
A stabilcoin kibocsátók bevétele nagyjából két motorból áll: a tartalékokon ülő kamatból („float”) és a forgalomhoz kötött díjakból, spreadekből.
A klasszikus, fiat‑fedezetű modelleknél az ügyfél beutalja a dollárt, a kibocsátó USDT‑t vagy USDC‑t nyomtat, a beérkező pénz egy részét T+0 likviden tartja, a többit rövid lejáratú, biztonságos eszközökbe forgatja (30–90 napos T‑billek, reverse repo, állampapír‑alapok).
Az ezekből származó hozam a kibocsátóé – ez a stablecoin üzleti modell gerince. Erre rakódnak rá az activity alapú bevételek: intézményi mintelési és visszaváltási díjak, platform- és API-használati díjak, bizonyos láncokon hálózati felárak, valamint apró deviza- és árfolyam-spreadek.
Fontos látni, hogy a stablecoin kibocsátók üzleti modellje erősen kamatkörnyezet-függő. Magas jegybanki kamatok idején rekordprofitot termelnek, míg kamatcsökkentési ciklusban a bevételeik gyorsan zsugorodhatnak.
USDT, USDC és USDe: három különböző stabilcoin üzleti modell közelről
Az USDT, az USDC és az USDe ugyanarra a „1 dollár” ígéretre épít, de teljesen más üzleti modell hajtja őket.
A Tether USDT-je klasszikus fiat‑fedezetű stabilcoin: készpénzben, rövid lejáratú állampapírokban és pénzpiaci alapokban tartott tartalékok után zsebeli be a kamatot, plusz kisebb mint/visszaváltási és partnerdíjakat.
A Circle USDC-je hasonló, de erősebben támaszkodik kormányzati pénzpiaci alapokra, és komoly platform‑, vállalati API‑ és treasury szolgáltatási díjakat is felszámít, kvázi fintech‑SaaS modellben.
Az Ethena USDe-je ezzel szemben szintetikus, delta‑semleges stratégia: hosszú spot, rövid perpeket futtat, és főként a pozitív finanszírozási ráta és staking hozam után szed „take rate” jutalékot. Itt a stabilcoin kibocsátók bevétele sokkal inkább piaci rezsimfüggő.
A három példa jól mutatja: a „stablecoin” nem egységes kategória. Ugyanaz az 1 dolláros ígéret, de teljesen eltérő kockázati és bevételi profilok állnak mögötte.
További híreink
 A CFTC egységes országos felügyeletet kínálna a tőkeáttételes kriptokereskedést nyújtó cégeknek, a hagyományos spot tőzsdék viszont kimaradnának.
Kereskedés
A CFTC kongresszusi törvény nélkül is szabályozná a kriptocégeket
 A Strategy 176,3 millió dollárért vásárolta vissza az STRC preferred részvényeit, több mint hatszor annyiért, amennyit egy hét alatt Bitcoinra fordított.
Bitcoin
A Strategy több mint hatszor annyit költött részvényre, mint Bitcoinra
 Az október 5-i adatok szerint az amerikai spot Bitcoin ETF-ek 241,1 millió dollárt vonzottak, az összesített nettó beáramlás 57,8 milliárd dollár.
Bitcoin
Harmadik hete áramlik a tőke az amerikai Bitcoin ETF-ekbe
 A Revolut mobilbanknak több mint 2 millió magyar ügyfele van, magyar számlaszámmal, ingyenes alapcsomaggal. Mire jó, hol kér díjat, hogyan nyiss számlát?
Ismertető
Revolut számla: mire jó, mennyibe kerül és hogyan nyiss számlát
 A Zcash teszthálózaton indította el a frissítést, amely 75-ről 25 másodpercre csökkentené a célzott blokkidőt, és letiltana egy régi tranzakciótípust.
Altcoin
A Zcash teszthálózatán elindult a blokkidőt csökkentő frissítés