 BTC
 ETH
 SOL
 XRP
 BNB
 DOGE
 ADA
 HYPE
Miért adjuk el korán a nyerő pozíciót, és tartjuk meg a vesztest?
A befektetők túl korán adják el a nyerő pozíciót, és túl sokáig tartják a vesztest, részvénynél és kriptónál is. Kutatások alapján megnézzük, miért.
Röviden
3 másodpercben
- A befektetők a kutatások szerint hajlamosak túl korán eladni a nyerő pozíciót és túl sokáig tartani a vesztest, ezt hívják disposition effectnek.
- Odean 10 000 brokerszámlán azt találta, hogy a nyerő részvényt kb. másfélszer akkora eséllyel adták el, mint a vesztest.
- Egy lektorált Bitcoin-tanulmány szerint a kriptónál is megjelenik az effektus, változó erősséggel.
- A vételi ár múltbeli adat, ezért nem lehet az egyetlen szempont: az számít, mi igaz most az eszközre.
Mit mutatnak a kutatások a nyerő és a vesztes pozíciókról?
A befektetői pszichológia egyik legismertebb jelensége, hogy a nyerő pozíciót hamar lezárjuk, a vesztest viszont hosszan tartjuk. Hersh Shefrin és Meir Statman 1985-ös tanulmánya a Journal of Finance folyóiratban írta le, hogy a befektetők hajlamosak túl korán eladni a nyerteseket és túl sokáig tartani a veszteseket. A jelenség neve disposition effect.
Terrance Odean 1998-ban egy amerikai brókercég 10 000 számlájának kereskedési adatait vizsgálta 1987 és 1993 között. Azt találta, hogy a nyereséges részvényt kb. másfélszer akkora eséllyel adták el, mint a veszteségest. Az eladott nyertesek a következő évben átlagosan 3,4 százalékkal jobban teljesítettek, mint a megtartott vesztesek, vagyis a visszapattanásba vetett remény átlagosan nem jött be. Fontos, hogy ez amerikai részvényadat, kriptóra közvetlenül nem mindig alkalmazható.
Miért ragaszkodunk a vesztes pozícióhoz?
A másik oldal a veszteség-averzió. Daniel Kahneman és Amos Tversky 1979-es tanulmányukban, az Econometrica folyóiratban leírták, hogy a veszteség fájdalma nagyobb, mint az azonos összegű nyereség öröme. Ezért a veszteséges pozíció lezárása kínosabb, mint a nyerő eladása.

Shefrin és Statman a jelenséget a sajnálat kerülésével, a mentális könyveléssel és az önkontroll hiányával magyarázta: amíg nem zártuk le a vesztest, addig csak papíron veszteség, a lezárás viszont végleges. Odean a vételi árat referenciapontnak nevezi, és ez a horgonyzáshoz hasonlóan húzza a döntést: a pozíciót a saját belépési árunkhoz mérjük, nem a piaci helyzethez. A piac viszont nem tud a vételi árunkról.
Igaz ez a kriptóra is?
Egy lektorált Bitcoin-tanulmány szerint igen, de nem mindig ugyanolyan erősen. Schatzmann és Haslhofer a Digital Finance folyóiratban 2023-ban megjelent kutatásában a Bitcoin-befektetők körében is kimutatta a disposition effectet. Az effektus erőssége idővel változott, és 2017-től erősebb volt.
Ez a gyakorlatban azt jelenti, hogy a gyors árfolyammozgások a kriptóban sem védenek ki a jelenség ellen. A lényeg az irány: a nyerő pozíció korai eladása és a vesztes tartása a kriptós befektetők körében is megfigyelhető. Magyar befektetőnek a forintban rögzített belépési ár ugyanúgy referenciapont lehet, mint a dolláros. A kriptós kockázatokról a kriptovaluta legnagyobb veszélyeiről szóló cikkünk ír részletesebben.
Mikor nem hiba eladni, és mit érdemes megkérdezni?
Nem minden korai eladás hiba. Odean adataiban decemberben megfordult a minta, mert az adózási szempont előtérbe került, és a részleges eladások kiszűrése után is megmaradt a nyertesek előnye. Az eladásnak lehet racionális oka: az eredeti feltevés megváltozott, a pozíció túl nagy lett a portfólióban, vagy adózási szempont indokolja.
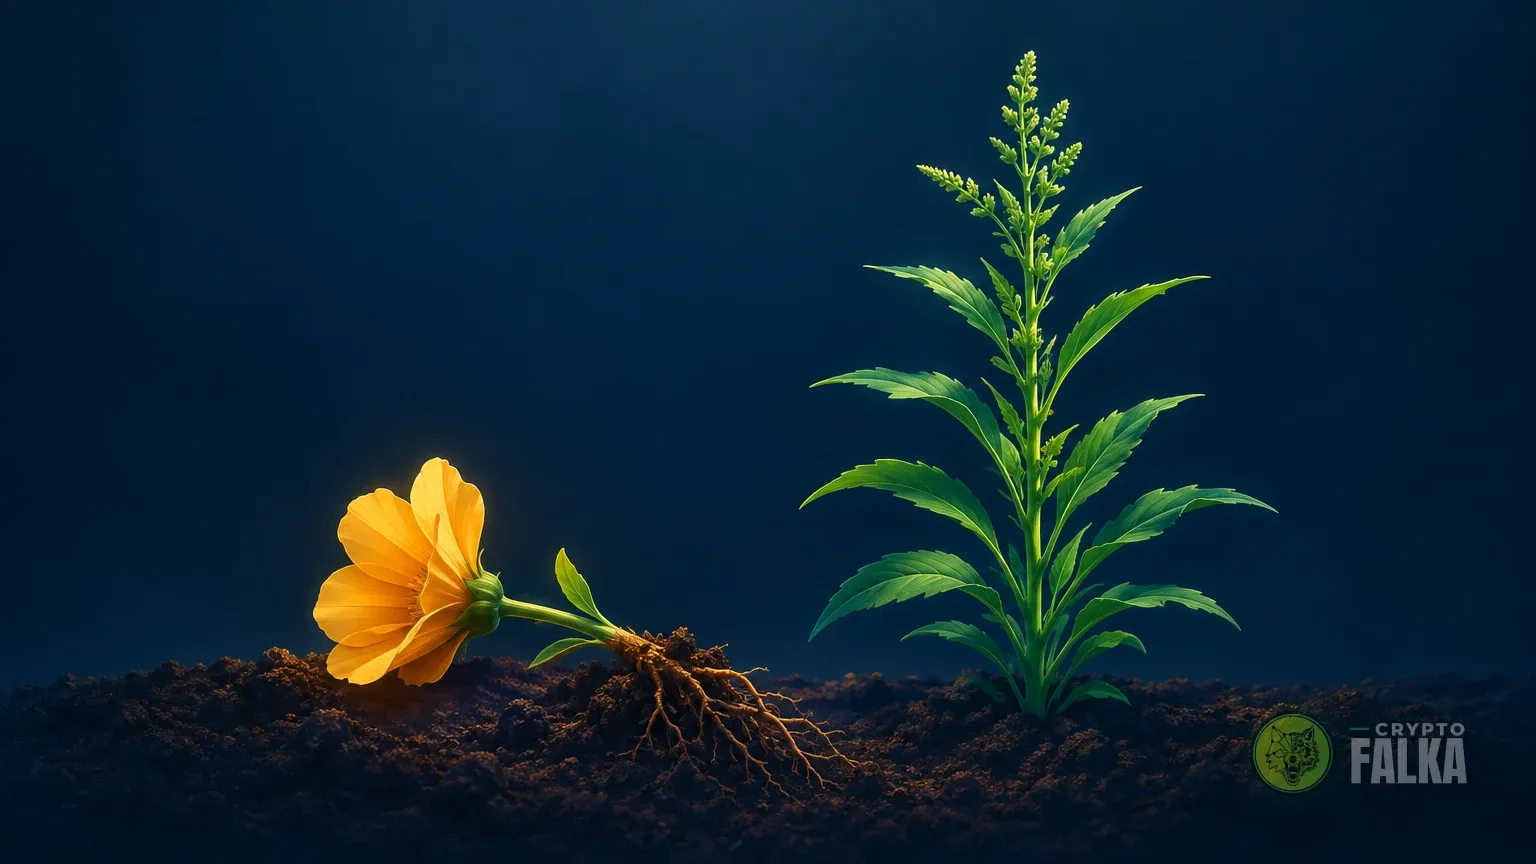
Peter Lynch, a Fidelity Magellan alap korábbi vezetője a One Up on Wall Street című könyvében ugyanezt a hibát „pulling out the flowers and watering the weeds” képpel írta le, vagyis virágot kihúzni és gyomot locsolni. Ő is hozzátette, hogy az automatikus eladás és az automatikus tartás egyaránt hiba, mert a döntésnek a vállalat helyzetén kell múlnia, nem az árfolyam mozgásán.
Hasznos kérdések, mielőtt döntesz:
- Még igaz-e az az ok, amiért megvettem?
- Ma, ezen az áron is megvenném ezt az eszközt?
- Van-e előre leírt célom és olyan szint, ahol a feltevésem már nem érvényes?
Az alapokhoz nézd meg a kriptovaluta befektetés kezdőknek szóló cikkünket, a hagyományos és a kriptós befektetés különbségeit pedig a bitcoin és a hagyományos befektetés összevetése mutatja.
Cryptofalka vélemény
Magyar szakértőink értelmezése
Hogyan értelmezzük ezt a hírt?
A kutatások ugyanazt mutatják: a nyerő és a vesztes pozícióról nem az árfolyam története, hanem a saját érzelmeink miatt döntünk rosszul. Ez részvényre és kriptóra is igaz, bár a Bitcoinra vonatkozó eredmény változó erősségű.
Szerintünk a legjobb védekezés a leírt döntési ok. Aki a vételkor rögzíti, miért vette meg az eszközt és mi változtatná meg a véleményét, az az eladásról is ahhoz képest dönt, nem a belépési árához. A nyereséget és a veszteséget így ugyanazzal a mércével lehet mérni.
Forrás és kiindulás: Rand Group Market Digest, 2026. október 27. A tanulmányokat a szövegük és kiadói rekordjuk alapján ellenőriztük.
Rendszeres elemzések és napi iránymutatás a Falka tagjainak.
Nézem a tagságokat
Mit érdemes még tudni?
A befektetők hajlama arra, hogy a nyerő pozíciót túl korán eladják, a vesztest pedig túl sokáig tartsák. A kifejezés Shefrin és Statman 1985-ös tanulmányából ered.
Az a jelenség, hogy a veszteséget erősebben éljük meg, mint az azonos összegű nyereséget. Kahneman és Tversky írta le 1979-ben.
Egy lektorált Bitcoin-tanulmány szerint igen, változó erősséggel. Részvényen a legismertebb vizsgálat Odean 1998-as tanulmánya.
Nem. Az eladásnak lehet racionális oka, például megváltozott az eredeti feltevés, vagy adózási szempont indokolja. A hiba az, ha csak a vételi ár vagy az érzelem dönt.
Források
Journal of Finance: The Disposition to Sell Winners Too Early and Ride Losers Too Long (1985)
Odean: Are Investors Reluctant to Realize Their Losses? (1998)
Schatzmann és Haslhofer: Exploring investor behavior in Bitcoin, a study of the disposition effect
Kapcsolódó hírek
További híreink
 A flash loan fedezet nélküli kölcsön, amelyet ugyanabban a tranzakcióban kell visszafizetni, különben az egész semmissé válik. Így működik, és erre jó.
DeFI
Mi az a flash loan? Fedezet nélküli kölcsön egy tranzakción belül
 A Glassnode 864 520 Bitcoin korábbi mozgását kapcsolja a 85 000 dollár körüli ellenálláshoz, az állomány zöme egyetlen nagybefektetőhöz köthető.
Bitcoin
A Bitcoin 85 000 dolláros ellenállását egy nagybefektetőhöz kötik
 A Fed szerdán nem változtatott a kamaton, de szigorú hangja után a piac már 86 százalékos eséllyel decemberi emelést vár, ez a Bitcoint is próbára teszi.
Bitcoin
Kamatot tartott a Fed, a Bitcoin 80 ezer dollár körül ingadozik
 Manipulált Ledger tárcákkal mintegy 2,7 millió dollárt vesztettek Szingapúrban. A gyártó október 13-án több ázsiai piacon az értékesítés felfüggesztését kérte.
Tárca
Manipulált Ledger tárcákkal 2,7 millió dollárt vesztettek Szingapúrban
 A Strategy négy elsőbbségi részvényénél változatlan éves ráta mellett sűrűsödhetnek a kifizetések. Az első napi osztalék november 2-án érkezhet.
Kereskedés
A Bitcoint gyűjtő Strategy négy részvényére napi osztalékot szavaztak